Se afișează postările cu eticheta offshore. Afișați toate postările
Se afișează postările cu eticheta offshore. Afișați toate postările
marți, 8 septembrie 2015
Totul despre firmele offshore, cum, unde, cat!
Daca pana acum cativa ani, detinerea si utilizarea in procedeele de optimizare fiscala a unei companii offshore era considerata destinata exclusiv elitelor –atat datorita costurilor uriase de infiintare si de administrare a unei astfel de firme, cat si accesului precar la informare cu privire la fondarea acestor tip de entitati comerciale- in ultima perioada , odata cu noul val de taxe si impozite impus de un regim politic incapabil sa-si gestioneze propriile resurse bugetare, fenomenul “off-shore” a luat amploare si in Romania, tot mai multi oameni de afaceri apeleaza la solutiile absolut legale de optimizare fiscala si la avantajele detinerii in portofoliu a unei companii de gen. Si nici nu e de mirare de vreme ce la ora actuala , In Romania firmele au de facut 113 plati pe an catre bugetul de stat fata de o medie de doar 31 la nivel mondial, in aceste conditii Romania are unul dintre cele mai impovaratoare sisteme fiscale din Uniunea Europeana si chiar din lume. Un studiu realizat in acest sens de catre Banca Mondiala ne situeaza pe locul 182 din 183 de economii analizate, oamenii de afaceri petrec in medie 202 ore pe an la ghiseele ANAF-ului pentru a-si plati darile.
Dar ce sunt de fapt firmele offshore, si ce avantaje generice ofera ele?
O companie offshore este o firma infiintata de regula intr-o jurisdictie fiscala favorabila denumita generic “ paradis fiscal”, beneficiaza de fiscalitate scazuta sau chiar impozitare zero, are avantajul unei confidentialitati totale si activeaza intr-un climat politic si economic stabil.
Desi aceste enitati juridice sunt infiintate intr-o anumita jurisdictie, ele sunt concepute pentru a functiona perfect legal in orice tara din lume.
Exista in lume peste 80 de jurisdictii ce ar putea fi catalogate datorita impozitarii reduse drept paradisuri fiscale, in ceea ce urmeaza ne vom referi la trei dintre acestea: Belize, Seychelles si Delaware U.S.A.
Belize si Seychelles: in ambele jurisdictii se pot forma legal celebrele de acum I.B.C-uri (International Business Companies), beneficiaza din start de facilitati fiscale extraordinare, astfel activitatea acestor companii si profitul aferent nu se impoziteaza catusi de putin, singura conditie de baza este ca firma sa nu aiba activitate directa pe teritoriul statului unde au fost infiintate.
Potrivit firmelor de consultanta specializate in fondarea si administrarea acestor companii, taxele de infiintare sunt intre 890 de dolari americani la Marcaria.com si 1260 de euro la Atrium Incorporators International, iar costurile anuale de administrare a firmei sunt de aproximativ 600 de dolari americani.
In Romania , primele firme de consultanta offshore specializate in infiintarea acestor companii au aparut imediat dupa revolutie, Laveco si Low Tax Global au lansat servicii de optimizare fiscala si pentru Romania, insa cel putin la inceput preturile au fost unele prohibitive, pana acum 4-5 ani infiintarea unui offshore prin intermediul unui birou de consultanta deschis in Romania ajungea sa coste si pana la 15000 de euro.
Odata cu trecerea timpului, au aparut insa si alti jucatori pe piata de consultanta offshore , tarifele scazand pana la sume comparabile sau chiar mai mici decat in Europa Occidentala, un roman putand astazi sa infiinteze o companie de profil in Belize sau Seychelles la tarife incepand de la 900 de euro.
Delaware U.S.A: probabil cea mai atractiva jurisdictie de destinatia pentru firma dvs offshore, Delaware ofera o oferta imposibil de egalat pentru suratele sale prezentate mai sus:
O companie LLC este o entitate legala separata precum o corporatie.
O companie LLC nu detine actiuni. De aceea proprietarii nu sunt actionari ci membrii.
O companie LLC poate fi formata cu un membru.
Membrii nu sunt raspunzatori pentru datoriile companiei.
Membrii unei companii LLC pot fi persoane fizice sau juridice, rezidente sau nonrezidente.
O companie LLC nu plateste impozite. Membrii rezidenti sunt raspunzatori pentru plata impozitului pe venitul personal. Membrii nonrezidenti sunt raspunzatori pentru veniturile ce deriva din operatiuni comerciale efectuate pe teritoriul SUA.
Membrii nonrezidenti nu platesc impozite si nu trebuie sa completeze declaratii de impozit daca veniturile nu provin de pe teritoriul SUA
Asadar nu platim impozit daca veniturile noastre nu deriva dintr-o activitate desfasurata pe teritoriul SUA, nu avem obligatii contabile sau fiscale, nu raportam nimic, identitatea asociatilor este confidentiala.
Practic , spre deosebire de companiile de tip I.B.C fondate in Belize si Seichelles unde insasi terminatia I.B.C tradeaza caracterul offshore al companiei, iar anumiti parteneri de afaceri nu vor fi foarte incantati de statutul “ingrat” al firmei, putand deveni cat se poate de reticenti atunci cand vine vorba de a semna un contract cu o firma de tip I.B.C, o companie US Limited Liability Company fondata in Delaware (companie cu raspundere limitata) LLC, este prin definitie o afacere hibrid care permite uneia sau mai multor persoane sa-si desfasoare activitatea fara a-si risca bunurile personale prin limiterea raspunderii acestora, fara complexitatea corporatiilor folosite de obicei. Corporatia este o companie limitata de actiuni, in timp ce o companie LLC nu emite actiuni si detinatorii ei sunt denumiti membrii.
Statutul mult dorit de fima offshore acordat unei firme de tip l.l.c este dat de avantajele conferite chiar de catre I.R.S Internal Revenue Service care atata vreme cat LLC-ul este fondat de catre nerezident U.S si –cumulat- nu va avea activitate pe teritoriul SUA, considera compania ca nefiind supusa vreunei taxari a profitului acesteia, si nici nu are pretentia de a intocmi si depune raportari contabile.
Atentie: acesta facilitate se aplica doar acelor LLC-uri fondate de catre asociati nerezidenti SUA si care nu vor desfasura activitate directa la un sediu permanent in America, altfel firma va fi considerata si taxata ca si orice alta companie cu raspundere limitata.
La ora actuala in Romania exista mai multe firme de consultanta ce ofera servicii de incorporare pentru o astfel de firma in SUA, tarifele de infiintare variaza intre 599 de euro la EVEDEX si 1700 de dolari la LAVECO, iar taxele anuale percepute pentru functionarea companiei difera de la un agent la altul destul de mult, in timp ce EVEDEX percepe doar 79 de euro anual pentru a oferi sediu social in Sua si 250 dolari taxa licenta anuala , LAVECO percepe anual aproape 800 de dolari americani pentru aceleasi servicii.
O posibila explicatie pentru aceasta diferenta de pret este oferita de catre Jessica Morgan reprezentant Evedex pentru Europa, si anume faptul ca firma pe care o reprezinta este o companie relativ nou intrata pe piata de consultanta offshore din Europa, iar faptul ca firma pe care o reprezinda este de fapt o companie americana fondata chiar in Lewes, Delaware ii permite sa aiba tarife comparabil mai mici fata de concurenta din Romania, acestia din urma fiind de fapt revanzatori de servicii. De asemenea incepand cu anul viitor Evedex va oferi servicii de incorporare firme offshore si in Belize.
Toate firmele de profil din Romania par sa ofere servicii complete atat in ceea ce priveste fondarea acestor companii, administrarea lor dar si cu privire la deschiderea conturilor bancare, a eventualelor servicii de secretariat, diferenta fiind data de strategiile de marketing a fiecarei firme in parte, de aici si diferentele mari in ceea ce priveste tarifele practicate.
Din surse din cadrul firmelor de consultanta de profil ce activeaza pe piata serviciilor din Romania, aflam faptul ca in ultimii doi ani , odata cu majorarea cotei tva si a instituirii unor noi si interminabile impozite , cererea de firme inregistrate in paradisuri fiscale a crescut simtitor din randurile romanilor, ajungand sa proceseze zilnic un numar dublu ce solicitari fata de aceeasi perioada a anului 2010.
Din pacate toate firmele contacte in vederea relizarii prezentului articol au refuzat din motive de confidentialitate , sa prezinte cifre sau statistici exacte..era si de asteptat pentru-ca, vorba aceia, nu degeaba sunt consultanti offshore.
De notat ca daca pana in 2004 destinatia favorita a romanilor pentru incorporarea firmelor off-shore era Cipru, odata cu aderarea tarii la U.E si schimbarea totala a regulamentelor fiscale a acestei tari considerata pana nu demult ca fiind foarte permisiva, Ciprul si-a pierdut foarte mult din potentialul „offshore” fiind detronat de catre celelalte jurisdictii prezentate mai sus.

miercuri, 18 iunie 2014
Documente secrete dezvăluie impactul global al industriei off-shore
Documente secrete dezvăluie impactul global al industriei off-shore
Zeci de jurnaliști au căutat prin milioane de documente mii de nume pentru a produce investigația ICIJ în lumea secretă a industriei off-shore
de Gerard Ryle, Marina Walker Guevara, Michael Hudson, Nicky Hager, Duncan Campbell și Ștefan Cândea
O captură de 2,5 milioane de documente a dezvăluit secretele a mai mult de 120.000 de societăți și fonduri off-shore, expunând afaceri ascunse ale politicienilor, mafioților și ale magnaților de pe întreg globul.
Documentele secrete obținute de International Consortium for Investigative Journalism dezvăluie numele din spatele firmelor și fondurilor private din Insulele Virgine Britanice, Insulele Cook și alte paradisuri fiscale.
Documentele includ medici, dentiști, fermieri din Grecia, dar și familii și parteneri ale dictatorilor, escroci de pe Wall Street, miliardari din Europa de Est și Indonezia, directori executivi ai corporațiilor de stat ruse, traficanți internaționali de arme și o firmă paravan pe care Uniunea Europeană a catalogat-o ca fiind implicată în programul nuclear al Iranului.
Documentele scurse oferă fapte și cifre cum ar fi transferuri de bani, date de înregistrare a firmelor, legături dintre firme și persoane, date care ilustrează cum secretul financiar din paradisurile fiscale s-a răspândit agresiv în lume, permițând celor bogați și celor bine ancorați să se sustragă de la plata taxelor, alimentând corupția și problemele economice atât în țările bogate, cât și în cele sărace. Documentele detaliază proprietățile firmelor și persoanelor din mai mult de 170 de țări și teritorii.
Stocul de documente reprezintă cel mai mare depozit de informații confidențiale legate de industria off-shore obținut vreodată de o organizație media. Cantitatea de documente, măsurată în gigabiți, este de peste 160 de ori mai mare decât documentele Departamentului de Stat American publicate de WikiLeaks în 2010.
Pentru a analiza documentele, ICIJ a colaborat cu reporteri de la The Guardian, BBC, Le Monde, Süddeutsche Zeitung și NDR, Washington Post, Canadian Broadcasting Corporation (CBC) și alte 31 de organizații media partenere din lume.
86 de jurnaliști din 46 de state au luat la puricat datele informatice și au examinat emailurile, registrele contabile și alte documente care acopereau aproape 30 de ani.
„Nu am văzut niciodată așa ceva. Lumea ascunsă a fost în sfârșit expusă”, a declarat Arthur Cockfield, profesor de drept și expert în taxe de la Queen University din Canada, care s-a uitat peste câteva dintre documente în timpul unui interviu la CBC. El a mai spus că documentele îi amintesc de o scenă din filmul clasic Vrăjitorul din Oz în care „trăgeau cortina și vedeai vrăjitorul operând mașina secretă”.
Mafioți și oligarhi
Transferurile de bani în străinătate, legale sau ilegale, personale sau ale firmelor, pot distruge economii și pot asmuți națiuni unele împotriva altora. Criza economică continuă a Europei a alimentat dezastrul financiar al Greciei accentuat și de înșelătoriile fiscale din străinătate, dar și de căderea sistemului bancar din micul paradis fiscal din Cipru unde lichiditățile băncilor locale au fost umflate de valuri de bani din Rusia.
Organizațiile care luptă împotriva corupției spun că secretul off-shore subminează legea și forțează cetățenii normali să plătească taxe mai mari pentru suplinirea taxelor care dispar spre zonele off-shore. Stolen Asset Recovery Initiative, o inițiativă a Băncii Mondiale și a ONU, estimează că transferurile de bani în străinătate pe plan mondial provenite din infracțiuni financiare se estimează a fi între 1.000 și 1.600 de miliarde de dolari în fiecare an.
Investigația ICIJ care a durat 15 luni a descoperit că pe lângă tranzacții perfect legale, secretomania și lipsa de supraveghere a industriei off-shore permit prosperarea fraudelor, evaziunilor fiscale și a corupției politice.
Proprietarii identificați în documentele off-shore sunt:
• Persoane sau firme legate de Afacerea Magnitsky din Rusia, un scandal de fraudă fiscală care a tensionat relațiile ruso-americane și a dus la interdicția pentru americani de a adopta copii din Rusia
• Un intermediar venezuelean acuzat că a folosit entități off-shore pentru a finanța un joc piramidal internațional, pâlnia prin care 30 de milioane de dolari au ajuns sub formă de mită la un oficial guvernamental din Venezuela
• Un magnat care a câștigat miliarde de dolari din contracte publice în timpul boom-ului din construcții impus de Ilham Aliyev, președintele Azerbaijanului, magnat care a servit ca director a mai multor firme off-shore secrete deținute de fiicele președintelui
• Un miliardar indonezian apropiat de dictatorul Suharto care a îmbogățit elitele în ultimii zece ani ai dictaturii sale
De asemenea, documentele oferă posibile noi indicii legate de infracțiuni și de ascundere a banilor, ca follow-up pentru articole sau anchete mai vechi. După ce a auzit că ICIJ a identificat-o pe Maria Imelda Marcos Manotoc, cea mai în vârstă dintre fiicele fostului dictator din Filipine Ferdinand Marcos, ca beneficiară a unui fond fiduciar din BVI, oficialii filipinezi au declarat că sunt doritori să afle dacă vreun bun din acest fond este parte a averii de 5 miliarde de dolari pe care tatăl ei a acumulat-o prin corupție.
Manotoc, care este guvernator al unei provincii din Filipine, a refuzat să răspundă întrebărilor jurnaliștilor pe această temă.
joi, 24 aprilie 2014
Legea vânzării terenurilor agricole către străini, subiect de scandal şi în Bulgaria
Preşedintele Rossen Plevneliev a declarat pe 14 aprilie că şi-a utilizat dreptul de veto în privinţa amendamentelor la Legea privind deţinerea şi utilizarea terenurilor agricole, care impun o serie de restricţii companiilor şi străinilor interesaţi să cumpere pământ în Bulgaria.
Plevneliev a declarat că amendamentele nu respectă Constituţia şi nici legislaţia europeană.
Amendamentele la legea vânzării terenurilor interzic dreptul de achiziţie de terenuri agricole companiilor offshore, cât şi o serie de cerinţe pentru străinii interesaţi de pământul din Bulgaria printre care: trebuie să fi locuit de cel puţin cinci ani, mai mult decât propunerea iniţială care era de trei ani.
Autorităţile au fost nevoite să aprobe aceste amendamente după ce a fost respinsă solicitarea privind extinderea moratoriului prin care se interzicea achiziţia de terenuri agricole de către străini până la începutul anului 2020. Deşi acest moratoriu a fost aprobat de Parlament, în ciuda opiniilor contradictorii ale membrilor din diferite partide, a fost respins de Curtea Constituţională.
Totuşi, făcând achiziţia de terenuri agricole dependentă de rezidenţă şi nu de cetăţenie, practic, Parlamentul interzice bulgarilor care locuiesc într-o altă ţară să devină proprietari de terenuri agricole, a subliniat Plevneliev.
„Peste două milioane de cetăţeni bulgari nu vor avea dreptul de a cumpăra terenuri. În loc să creeze condiţii propice mediului de afaceri şi a sprijini economia printr-un pilon precum agricultura, autorităţile naţionale creează obstacole”, a precizat şeful statului.
În plus, setul de măsuri propuse lasă loc pentru interpretări ce ar putea permite membrilor statelor non-UE să cumpere terenuri agricole, care în mod normal ar trebui să poate face astfel de tranzacţii doar dacă ţara din care provin are un parteneriat internaţional cu Bulgaria, ratificat de două treimi din Parlament, a completat Plevneliev.
În plus, restricţiile sunt o încălcarea a principiilor europene privind liberul schimb.
„În ultimii ani, instituţiile şi cetăţenii din Bulgaria au avut nenumărate motive să protesteze împotriva unor acţiuni din partea unui stat membru care a impus limitări cetăţenilor bulgari. Ne-am opus, în mod justificat, restricţiilor privind dreptul la muncă, rezidenţă sau libera circulaţie. Aceste cerinţe vor părea fără nici o valoare dacă Parlamentul bulgar impune asemenea restricţii unui alt stat membru al UE”, a spus Plevneliev.
miercuri, 12 februarie 2014
Cum sunt privite companiile offshore in Moldova
O companie offshore este o entitate foarte flexibilă. Poate fi integrată într-o gamă largă de afaceri. În plus o companie offshore este o firmă de regulă înfiinţată într-o jurisdicţie fiscală favorabilă, beneficiază de fiscalitate scăzută sau chiar impozitare zero, şi dispune de o confidenţialitate totală. Un alt avantaj al firmelor offshore este faptul că în mare majoritate a cazurilor nu este obligatorie întocmirea de registre contabile.
În Moldova, companiile offshore sunt privite cu reţinere, datorită în primul rînd lipsei de informare sau a informării greşite, sub aspectul legislaţiei, însă în realitate companiile offshore reprezintă o modalitate viabilă şi perfectă legală de creşterea profitului.
Pentru a cumpăra o companie offshore trebuie să apelezi la o firmă specializată, să-i prezinţi obiectivul de activitate a firmei pe care doreşti să o înfiinţezi şi precizezi bugetul pe care îl ai. Intereseazăte cît costă înfiinţarea, căci aceasta diferă de la o ţară la alta. În plus informiazăte bine ce vei obţine pentru banii plătiţi. O firmă a cărei infiinţare costă mai puţin obţine reducerea taxelor, însă acţionarul iese la vedere, putînd fi identificat. Pe cînd în firma a cărei înfiinţare costă mai mult, clientul este ascuns, iar firma poate avea acţionari şi directori nominali. Încheie un contract de prestări servicii cu firmei offshore şi nu uita să verifici şi să citeşti întreg contactul, şi ia în vedere că plata serviciilor de înfiinţare a companiei offshore se face doar la momentul semnării contractului, în baza facturii emise.
Companiile offshore reprezintă la moment cea mai modernă modalitate de planificare fiscală, cea mai mare parte a celor care optează pentru înfiinţarea unei firme offshore desfăşoară afaceri legale urmărind avantajele oferite de regimurile fiscale din ţările respective.
vineri, 24 mai 2013
Investigatii asupra companiilor offshore.
Grupul bancar austriac Raiffeisen Bank International a decis să investigheze tranzacţiile directorului general Herbert Stepic, după apariţia în presă a unor informaţii potrivit cărora ar fi utilizat o serie de conturi offshore pentru a intermedia o serie de investiţii imobiliare, transmite Bloomberg.
Într-un interviu publicat joi de revista austriacă News, Herbert Stepic a recunoscut că a utilizat banca elveţiană UBS AG pentru a înfiinţa firmele Yatsenko International Ltd. din Insuele Virgine şi Takego Holdings Ltd. din Hong Kong, pe care le-a utilizat pentru a derula o serie de tranzacţii imobiliare în Singapore. Stepic a subliniat însă că acest firme nu sunt 'construcţii offshore' ci 'companii de proiect' pe care le-a utilizat pentru a cumpăra trei apartamente în Singapore.
'Departamentul nostru juridic va analiza aceste informaţii şi va stabili dacă au fost respectate legile şi normele interne. După finalizarea analizei, organismele competente vor evalua rezultatele şi vor trage concluziile necesare', a declarat purtătorul de cuvânt al Raiffeisen Bank International, Michael Palzer.
Herbert Stepic, 66 de ani, este principalul arhitect al extinderii Raiffeisen în Europa Centrală şi de Est unde în prezent grupul austriac este a doua mare bancă. În luna aprilie a acestui an, Stepic a decis să returneze două milioane din pachetul salarial pe 2012, explicând că s-a simţit obligat să-şi reducă singur remuneraţia pe care a considerat-o prea mare.
Raiffeisen International Bank a realizat în 2012 un profit de 86 milioane de euro pentru activităţile din România, în condiţiile în care numărul sucursalelor Raiffeisen International Bank în România a scăzut cu 24 unităţi, până la 527, iar numărul angajaţilor băncii a coborât cu 9%, la 5.486 persoane. Banca avea, la finalul anului trecut, 1,974 milioane de clienţi în România, faţă de 1,913 milioane la finele anului anterior.
duminică, 18 noiembrie 2012
Principiile de functionare ale unei firme offshore
FIRME OFF - SHORE
- caracteristici si principii de functionare -
Firmele off - shore sunt companii internationale înregistrate într-o alta tara decât cea de origine.
Motivul înregistrarii unei companii în strainatate si nu în tara de origine, unde îsi desfasoara activitatea, este plata unei cote de impozit pe profitul realizat cât mai mica. Din aceasta cauza, firmele off - shore sunt înregistrate în principal în tari cu o fiscalitate redusa si o legislatie în domeniul financiar permisiva - asa numitele paradisuri fiscale.
Principiul de functionare al unei companii off - shore este simplu: profitul realizat în urma desfasurarii activitatii în tara de origine este transferat în paradisul fiscal unde este înregistrata firma, aceasta fiind obligata sa se supuna legislatiei financiare din tara 'de adoptie'.
Datorita acordurilor de evitare a dublei impuneri pe care paradisurile fiscale le au încheiate cu tari de pe mapamond, firmele off - shore ajung sa plateasca o cota de impozit pe profitul realizat de pâna la 10 ori mai mica decât cea din tara de origine.
Alte avantaje oferite de paradisurile fiscale companiilor internationale sunt: înregistrarea companiei necesita un termen foarte redus (de la câteva zile la max. 3 luni), taxe de înregistrare mici, cheltuieli financiare anuale extrem de reduse, legislatie în domeniul financiar foarte permisiva si birocratizata la minim. În unele dintre aceste tari nu este obligatorie nici macar prezentare bilantului contabil anual.
Cu toate acestea, activitatea off - shore nu poate fi tratata drept o practica de afaceri fara restrictii, fara obligatii fata de parteneri. Zonele off - shore se supun unor reguli dure si doar respectarea stricta a lor poate genera profit pentru întreprinzatorii straini si administratia locala.
Unele din aceste obligatii ale întreprinzatorilor straini în zonele off - shore sunt:
Ø înregistrarea obligatorie a companiei straine în corespundere cu legislatia nationala a tarii în calitate de companie off - shore pe actiuni, privata sau publica.
Ø finantarea operatiunilor off - shore daor din contul resurselor valutare atrase din exterior.
Ø prezentarea în termenele stabilite administratiei financiare a rapoartelor financiare.
Ø plata în termenele stabilite a taxelor.
Ø abtinerea de la efectuarea operatiunilor de afaceri pe piata interna, în cazul în care acest fapt nu este permis.
Ø interzicerea dreptului de a dispune de actiuni ale companiilor off - shore pentru rezidentii locali.
Ø investirea mijloacelor sub forma materiala sau monetara nu mai jos de nivelul minim al capitalului statutar sau al capitalului achitat, stabilit de administratie, si respectarea proportiilor stabilite între capitalul statutar si cel achitat de catre compania off - shore în tara în care este înregistrata.
Ø informarea în termenele stabilite a administratiei locale despre modificarea diferitelor aspecte legate de activitatea companiei, cum ar fi schimbarea actionarilor si a directorilor, a statutul, etc.
Companiilor înregistrate în paradisuri fiscale li se garanteaza o stabilitate a regimului off - shore pentru o perioada de 5 - 25 de ani de la momentul înregistrarii, în cazul în care respecta normele în vigoare în aceste zone.
Administratia locala garanteaza oficial confidentialitatea informatiilor cu privire la activitatea desfasurata si sanctioneaza dur scurgerile de informatii.
Unele dintre cele mai cunoscute paradisuri fiscale sunt: Malta, Delaware, Belize, Saint Vincent, Monaco, Cipru, Insulele Bahamas, Insulele Virgine, Insulele Cayman, Insula Jersey, Insula Gerncy.
vineri, 20 iulie 2012
Manual de practici evazioniste sau optimizare fiscala? Fenomenul Offshore
Inainte sa fie arestat pentru spalare de bani, Kiss Laszlo Gyorgy, consultantul offshore din Romania, a explicat unui reporter OCCRP sub acoperire "arta" de a ascunde implicarea cuiva intr-o companie. Un capitol din cartea sa "Statele Unite, paradis fiscal - Uncle Sam Will Fight Your Taxes!"
Procedeul descris de Kiss este folosit de mai toti agentii registratari care promoveaza companiile anonime. In timp ce Statele Unite si agentiile internationale recomanda oficial reglementari riguroase in domeniul offshore, tehnicile "proxy" garanteaza infractorilor un pas inaintea legiuitorilor.
Deseori, agentii offshore ascund adevaratul proprietar inmatriculand compania in zone care garanteaza anonimatul. Delaware, Insulele Seychelles sau Insulele Virgine Britanice reprezinta astfel de locuri. In multe dintre ele s-au facut presiuni pentru inregistrarea beneficiarului real al unui offshore, fie in arhivele autoritatilor, fie in propriile evidente private. Astfel ar exista documente de proprietate si, chiar daca nu sunt publice, autoritatile ar putea avea acces la ele.
De aceea, pentru a-si proteja eficient interesele si identitatile, Crima Organizata apeleaza la serviciul "Proxy".
Cinicul anonimat
Kiss pariaza pe toate avantajele offshore din Delaware, promovandu-le agresiv. Bazata pe "legislatia federala americana in materie fiscala si comerciala in vigoare din mai 2007", cartea lui Kiss este, practic, manual de utilizare a unui IBC american. Punct cu punct, sunt detaliate toate smecheriile offshore menite sa eludeze taxele altor tari: de la plata unor servicii fictive, pana la achizitii cu intermediari controlati si preturi umflate.
Unul dintre atuurile offshore din Delaware este metoda "Proxy", explicata stiintific de Kiss in capitolul "Operatiuni Anonime". Printre altele, avocatul roman isi seduce clientii aratand cat de usor permite legislatia americana substituirea identitatii in tranzactii internationale. Reproducem integral capitolul:
"Datorita demonizarii de catre mass-media a institutiei companiei offshore, din ce in ce mai multi oameni de afaceri recurg in cadrul diferitelor tranzactii comerciale derulate prin intermediul companiilor offshore la institutia functionarilor nominali.
Ce sunt acesti functionari nominali?
 Functionarii nominali sunt persoanele juridice sau fizice care "acopera" adevaratul actionar sau director al unei companii offshore. Mai pe romaneste, daca domnul Ixulescu nu doreste sa apara ca actionar in propria companie offshore, el poate"inchiria" o persoana. De cele mai multe ori, este vorba despre o persoana juridica ce va aparea in locul lui in actele constitutive ale companiei. (Foto: SCHEME1)
Astfel, nimeni nu poate afirma ca dl. Ixulescu are o companie offshore decat cu riscul unui proces. Se poate demonstra oricand prin prezentarea certificatului de actionar al companiei offshore in cauza, ca actionar nu este dl. Ixulescu ci o alta companie.
Intrebarea care se pune de cele mai multe ori este: "Care este garantia domnului Ixulescu ca actionarul nominal nu va abuza de pozitia lui in detrumentul intereselor domnului Ixulescu?"
Garantiile sunt de ordin juridic. Transmiterea dreptului de proprietate asupra actiunilor se face prin acte de semnatura privata (nefiind necesara legalizarea contractului de actiuni). Legea nu prevede un termen pentru operarea in registrul actionarilor a mentiunilor cu privire la transmiterea actiunilor. Astfel, stand lucrurile, actionarul nominal va remite un contract de vanzare a actiunilor companiei domnului Ixulescu. Acest document este semnat de <vanzator> (de actionarul nominal), dar nu este datat.
Prin simpla datare, dl.Ixulescu poate deveni oricand actionarul companiei. Documentul se poate, bineinteles, antedata. Contractul de vanzare de actiuni dintre actionarul nominal si beficiarul adevarat al companiei este un document intern, nedisponibil ochiului curios al tertilor.
De multe ori, actionarul nominal este dublat si de un director nominal. Dupa cum in prealabil banuiti, directorul nominal este o persoana fizica care apare in actele constitutive ale companiei offshore, avand rolul de a-l acoperi pe adevaratul director (dl. Ixulescu) al companiei.
Exista doua moduri prin care dl. Ixulescu poate controla de la "distanta" compania, in conditii de anonimitate:
Primul este sa solicite de la directorul nominal o procura generala prin care este imputernicit sa exercite toate drepturile pe care le-ar fi avut daca ar fi fost director. Astfel, dl. Ixulescu se va putea comporta ca si directorul companiei, fara sa fie insa trecut in actele companiei offshore ca director. Poate cineva sa spuna ca dl. Ixulescu este directorul companiei offshore? Nu! Directorul este altcineva, dovada fiind actele constitutive ale companiei in care altcineva apare ca fiind detinatorul functiei de director.
Exista si un alt mecanism, cu un grad mai ridicat de protectie a identitatii adevaratului director (beneficiar) al companiei offshore. In acest caz, directorul nominal (persoana fizica straina sau un consultant profesionist din Romania), va primi indicatii precise de la dl. Ixulescu cu privire la actele pe care sa le savarseasca functionarul nominal in numele companiei. Directorul nominal va semna (la indicatiile domnului Ixulescu) contractele societatii offshore, va putea sa semneze chiar si in banci, va putea da ordine brokerilor, poate semna acte constitutive ale unor firme romanesti unde compania offshore va deveni asociat etc. Acest din urma mecanism are, insa, un mare dezavantaj, si anume costul ridicat al serviciilor directorului nominal.
In cazul utilizarii directorului nominal, garantia impotriva abuzului acestuia in detrimentul drepturilor adevaratului beneficiar al companiei (dl. Ixulescu) este demisia in alb (nedatata). Astfel, directorul poate fi demis chiar si retroactiv, anuland toate actele efectuate de director dupa data trecuta pe demisie. Acestea devin nule pentru ca directorul a actionat in afara competentelor (nu a mai fost director).
 Pasul urmator este constituirea societatii comerciale romanesti total anonima, in care actionar asociat si administratopr este NoTax Inc, iar reprezentantul in administrare este consultantul offshore profesionist. (FOTO: SCHEME 2)
Cand este nevoie de aceste documente de anonimizare a structurii acestei companii? De obicei, se recurge la aceste mecanisme atunci cand, datorita regulilor concurentei, o companie detine mai mult de 40% din piata romaneasca.
Frecvent, se recurge la functionarii nominali si pentru a limita anumite pierderi care ar putea rezulta din partaje, falimente si asa mai departe.
Dar cea mai mare valoare o are anonimizarea atunci cand o persoana doreste ca, din varii motive, numele sau sa nu fi asociat cu o anumita afacere pe care vrea s-o deruleze. Orice <binevoitor> care il va cauta pe dracu' va da de tata-su¬, cum spune zicala din batrani. Orice declaratie publica in care numele domnului Ixulescu este legat de firma romaneasca sau de afacerile derulate de aceasta se izbeste de proba contrarie furnizata de Registrul Comertului din Romania, care va certifica lipsa oricarei legaturi intre persoana domniei sale si afacerea in cauza, actionar si administrator fiind firma NoTax Inc. cu sediul in Delaware. Daca totusi, bagaretul persista si clameaza o eventuala legatura intre dl. Ixulescu si firma NoTax Inc. din Delaware, se intra intr-o chestiune si mai delicata, deoarece nimeni nu poate aduce dovezi in acest sens. Iar daca in urma acestor demersuri, dl. Ixulescu se simte lezat, urmeaza un proces de calomnie implacabil intentat <binevoitorului>.
In genere, subiectul anonimizarii depline este destul de sensibil si are o aplicabilitate diferita de la speta la speta."
In prezent, Kiss are ocazia sa-si verifice personal propriul sistem. Dupa arestarea cosultantului, procurorii au sustinut in fata judecatorului ca Kiss Laszlo Gyorgy se afla in spatele unui numar de companii offshore platite cu bani grei pentru servicii de consultanta fictive. Kiss a negat acuzatia si a cerut instantei sa fie eliberat pe motiv ca nu are nici o responsabilitate in afacerile offshore. Curtea i-a respins cererea, iar Kiss a ramas dupa gratii.
Cum sa-ti ascunzi averea pana si de sotie
Dincolo de avantajele offshore specifice in Delaware, Kiss Laszlo Gyorgy conteaza si pe faptul ca statul american nu are notorietate de paradis fiscal, asa cum au, de pilda, Insulele Virgine Britanice sau Cayman. Efectul e previzibil: pentru neavizati, un IBC american poate avea aceeasi onorabilitate in piata ca orice alta firma normala din Statele Unite.
Este unul dintre motivele pentru care Kiss recomanda calduros dismularea averilor personale, dar si a activelor din afacerile colaterale, printr-un offshore din Delaware. Daca in cazul activelor este vorba de o inginerie financiara cu scopul de a le feri de executare, litigii sau faliment, in contextul proprietatilor personale, retorica lui Kiss iese din comun. In cartea sa, consultantul offshore compara divort unui anume K.L. (initialele sale - n.n.) cu cel al magnatului Donald Trump si isi felicita "personajul" pentru inspiratia avuta cand a pacalit Justitia romana la pachet cu fosta nevasta. In contrapartida, Kiss il deplange pe miliardarul american, "mai putin inspirat" decat el.
Pasajul din "United States, Tax Heaven - Uncle Sam Will Fight Your Taxes!" este ilustrativ:
"Cine nu a auzit de Ivana Trump si de metodele ei diabolice de jecmanire in instanta a averii sotului la divort? Este inutil sa precizam de partea cui este Justitia in noua cazuri din zece (si asta ca sa fim generosi)...
Se poate face ceva? Justitia spune ca nu. Si noi ii dam dreptate, din punctul ei de vedere, pentru ca scopul nostru nu este sa ne punem impotriva Justitiei. Ce nu vede doamna legata la ochi este scurtatura care te pune la adapost de orice neplaceri.
Sa luam un exemplu din viata reala. Si nu din America, ci din Romania. Este poveste lui K.L., (Kiss Laszlo - n.n.) unul dintre fondatorii firmei de consultanta http://www.offshore.ro/. (site-ul Lamark Tax Planning Consult SRL - n.n). Atunci cand K.L. a inceput sa faca afaceri pe cont propriu, muncind 18 ore pe zi, sumele din conturile sale au inceput sa creasca. Din ce in ce mai mult.
Ceea ce am uitat sa va spunem este ca dl. K.L. era foarte tanar, casatorit si fericit in casnicie. Timpul a trecut, iubirea a murit putin cate putin, si a venit momentul divortului. Si al partajului. S-a impartit numai ceea ce aparea ca apartinand lui K.L. Adica, mai nimic.
Norocul lui a fost ca toate investitiile le-a facut prin intermediul unui vehicul special: o companie din Delaware. A administrat apartamente de bloc in numele si pe seama acestei companii. A deschis conturi de investitii la firme de brokeraj si a cumparat titluri de valoare in numele si pe seama acestei companii.
Cine era fericitul proprietar al acestor apartamente si al pachetelor de acte? Era K.L.? Nici vorba! K.L. nu avea nimic, nu figura in nicio foaie de avere imobiliara ca fiind proprietar al acestor apartamente. Proprietar al acestor bunuri era compania offshore din Delaware.
Cine era beneficiarul acestor companii? Doar bunul Dumnezeu si K.L. stiau. Tot ceea ce a fost obtinut de compania din Delaware a ramas la adapost de ciocanul judecatorului.
Vi se pare cinic? Atunci, va sfatuim sa-l contactati pe Donald Trump. Pariem un Mercedes contra unei trotinete ca o sa va spuna ca se va cai toata viata ca nu a avut inspiratia sa procedeze ca domnul K.L. (...) Acum este tarziu pentru el. Si pentru multi altii..."
Pe de alta parte exista agenti registrari care promoveaza jurisdictia Delaware doar ca si masura legala de optimizare fiscala, Frank Dosebio reprezentant al unei companii de profil localizata chiar in Delaware U.S declara ca prin intermediul companiei reprezentate de el , in speta Evedex Inc http://www.evedex.net/,. anual se inregistreaza in Divizia Corporatiilor Delaware aproximativ 800 de companii de tip LLC si 200 de Corporatii , majoritatea acestor firme fiind constituite de catre nerezidenti US, in scopul de a beneficia de avantajele fiscale unice oferite de statul Delaware, masura detinerii si folosirii a unei astfel de companii fiind perfect legala atata vreme cat se respecta legislatia jurisdictiei de incorporare.
"Nu acceptam pentru incorporare, companii care au ca obiect de activitate prestarea serviciilor de orice fel cu continut adult-enterteiment, chat, video-chat sau orice alt servciu dedicat exclusiv adultilor, inclusiv administrarea site-urilor web cu un astfel de caracter, de asemenea exista restrictii ce impun o licentiere suplimentara obligatorie pentru organizarea de loterii, jocuri de noroc, tombole, activitati specifice casinourilor, chiar si daca vorbim de activitati prestate online. Incepand cu luna iunie 2010, Evedex nu incorporeaza companii LLC fondate de catre membri rezidenti in unul din statele: Afganistan, Iran, Irak decat cu repectarea in totalitate a prevederilor Patriot Act"
Frank Dosebio confirma insa ca toate aceste companii fondate in Delaware, beneficiaza de o anonimitate totala, fiind realmente imposibil ca agentul registrat sau Divizia Corporatiilor sa furnizeze tertilor orice date cu privire identitatea beneficiarilor reali (n.r: directori/asociati) , existand in acest sens reglementari stricte care fac din aceste companii inregistrate in Delaware adevarate "fortarete" in fata oricarei persoane interesate in aflarea actionariatului firmei.
Ca si concluzie, optimizarea fiscala nu trebuie confundata cu practicile evazioniste descrise de infractori dovediti de instanta precum Kiss Laszlo , ci trebuie facuta in limita bunului simt, mai ales ca apeland la jurisdictia corecta avantajele pot fi cat se poate de evidente..si legale.
Procedeul descris de Kiss este folosit de mai toti agentii registratari care promoveaza companiile anonime. In timp ce Statele Unite si agentiile internationale recomanda oficial reglementari riguroase in domeniul offshore, tehnicile "proxy" garanteaza infractorilor un pas inaintea legiuitorilor.
Deseori, agentii offshore ascund adevaratul proprietar inmatriculand compania in zone care garanteaza anonimatul. Delaware, Insulele Seychelles sau Insulele Virgine Britanice reprezinta astfel de locuri. In multe dintre ele s-au facut presiuni pentru inregistrarea beneficiarului real al unui offshore, fie in arhivele autoritatilor, fie in propriile evidente private. Astfel ar exista documente de proprietate si, chiar daca nu sunt publice, autoritatile ar putea avea acces la ele.
De aceea, pentru a-si proteja eficient interesele si identitatile, Crima Organizata apeleaza la serviciul "Proxy".
Cinicul anonimat
Kiss pariaza pe toate avantajele offshore din Delaware, promovandu-le agresiv. Bazata pe "legislatia federala americana in materie fiscala si comerciala in vigoare din mai 2007", cartea lui Kiss este, practic, manual de utilizare a unui IBC american. Punct cu punct, sunt detaliate toate smecheriile offshore menite sa eludeze taxele altor tari: de la plata unor servicii fictive, pana la achizitii cu intermediari controlati si preturi umflate.
Unul dintre atuurile offshore din Delaware este metoda "Proxy", explicata stiintific de Kiss in capitolul "Operatiuni Anonime". Printre altele, avocatul roman isi seduce clientii aratand cat de usor permite legislatia americana substituirea identitatii in tranzactii internationale. Reproducem integral capitolul:
"Datorita demonizarii de catre mass-media a institutiei companiei offshore, din ce in ce mai multi oameni de afaceri recurg in cadrul diferitelor tranzactii comerciale derulate prin intermediul companiilor offshore la institutia functionarilor nominali.
Ce sunt acesti functionari nominali?
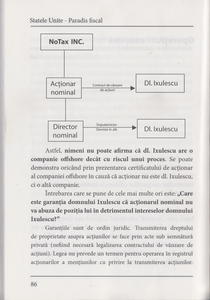
SCHEME1
Foto: OCCRP
Astfel, nimeni nu poate afirma ca dl. Ixulescu are o companie offshore decat cu riscul unui proces. Se poate demonstra oricand prin prezentarea certificatului de actionar al companiei offshore in cauza, ca actionar nu este dl. Ixulescu ci o alta companie.
Intrebarea care se pune de cele mai multe ori este: "Care este garantia domnului Ixulescu ca actionarul nominal nu va abuza de pozitia lui in detrumentul intereselor domnului Ixulescu?"
Garantiile sunt de ordin juridic. Transmiterea dreptului de proprietate asupra actiunilor se face prin acte de semnatura privata (nefiind necesara legalizarea contractului de actiuni). Legea nu prevede un termen pentru operarea in registrul actionarilor a mentiunilor cu privire la transmiterea actiunilor. Astfel, stand lucrurile, actionarul nominal va remite un contract de vanzare a actiunilor companiei domnului Ixulescu. Acest document este semnat de <vanzator> (de actionarul nominal), dar nu este datat.
Prin simpla datare, dl.Ixulescu poate deveni oricand actionarul companiei. Documentul se poate, bineinteles, antedata. Contractul de vanzare de actiuni dintre actionarul nominal si beficiarul adevarat al companiei este un document intern, nedisponibil ochiului curios al tertilor.
De multe ori, actionarul nominal este dublat si de un director nominal. Dupa cum in prealabil banuiti, directorul nominal este o persoana fizica care apare in actele constitutive ale companiei offshore, avand rolul de a-l acoperi pe adevaratul director (dl. Ixulescu) al companiei.
Exista doua moduri prin care dl. Ixulescu poate controla de la "distanta" compania, in conditii de anonimitate:
Primul este sa solicite de la directorul nominal o procura generala prin care este imputernicit sa exercite toate drepturile pe care le-ar fi avut daca ar fi fost director. Astfel, dl. Ixulescu se va putea comporta ca si directorul companiei, fara sa fie insa trecut in actele companiei offshore ca director. Poate cineva sa spuna ca dl. Ixulescu este directorul companiei offshore? Nu! Directorul este altcineva, dovada fiind actele constitutive ale companiei in care altcineva apare ca fiind detinatorul functiei de director.
Exista si un alt mecanism, cu un grad mai ridicat de protectie a identitatii adevaratului director (beneficiar) al companiei offshore. In acest caz, directorul nominal (persoana fizica straina sau un consultant profesionist din Romania), va primi indicatii precise de la dl. Ixulescu cu privire la actele pe care sa le savarseasca functionarul nominal in numele companiei. Directorul nominal va semna (la indicatiile domnului Ixulescu) contractele societatii offshore, va putea sa semneze chiar si in banci, va putea da ordine brokerilor, poate semna acte constitutive ale unor firme romanesti unde compania offshore va deveni asociat etc. Acest din urma mecanism are, insa, un mare dezavantaj, si anume costul ridicat al serviciilor directorului nominal.
In cazul utilizarii directorului nominal, garantia impotriva abuzului acestuia in detrimentul drepturilor adevaratului beneficiar al companiei (dl. Ixulescu) este demisia in alb (nedatata). Astfel, directorul poate fi demis chiar si retroactiv, anuland toate actele efectuate de director dupa data trecuta pe demisie. Acestea devin nule pentru ca directorul a actionat in afara competentelor (nu a mai fost director).
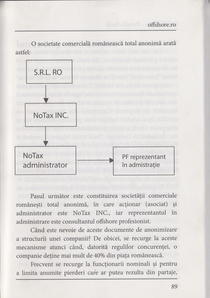
SCHEME2
Foto: OCCRP
Cand este nevoie de aceste documente de anonimizare a structurii acestei companii? De obicei, se recurge la aceste mecanisme atunci cand, datorita regulilor concurentei, o companie detine mai mult de 40% din piata romaneasca.
Frecvent, se recurge la functionarii nominali si pentru a limita anumite pierderi care ar putea rezulta din partaje, falimente si asa mai departe.
Dar cea mai mare valoare o are anonimizarea atunci cand o persoana doreste ca, din varii motive, numele sau sa nu fi asociat cu o anumita afacere pe care vrea s-o deruleze. Orice <binevoitor> care il va cauta pe dracu' va da de tata-su¬, cum spune zicala din batrani. Orice declaratie publica in care numele domnului Ixulescu este legat de firma romaneasca sau de afacerile derulate de aceasta se izbeste de proba contrarie furnizata de Registrul Comertului din Romania, care va certifica lipsa oricarei legaturi intre persoana domniei sale si afacerea in cauza, actionar si administrator fiind firma NoTax Inc. cu sediul in Delaware. Daca totusi, bagaretul persista si clameaza o eventuala legatura intre dl. Ixulescu si firma NoTax Inc. din Delaware, se intra intr-o chestiune si mai delicata, deoarece nimeni nu poate aduce dovezi in acest sens. Iar daca in urma acestor demersuri, dl. Ixulescu se simte lezat, urmeaza un proces de calomnie implacabil intentat <binevoitorului>.
In genere, subiectul anonimizarii depline este destul de sensibil si are o aplicabilitate diferita de la speta la speta."
In prezent, Kiss are ocazia sa-si verifice personal propriul sistem. Dupa arestarea cosultantului, procurorii au sustinut in fata judecatorului ca Kiss Laszlo Gyorgy se afla in spatele unui numar de companii offshore platite cu bani grei pentru servicii de consultanta fictive. Kiss a negat acuzatia si a cerut instantei sa fie eliberat pe motiv ca nu are nici o responsabilitate in afacerile offshore. Curtea i-a respins cererea, iar Kiss a ramas dupa gratii.
Cum sa-ti ascunzi averea pana si de sotie
Dincolo de avantajele offshore specifice in Delaware, Kiss Laszlo Gyorgy conteaza si pe faptul ca statul american nu are notorietate de paradis fiscal, asa cum au, de pilda, Insulele Virgine Britanice sau Cayman. Efectul e previzibil: pentru neavizati, un IBC american poate avea aceeasi onorabilitate in piata ca orice alta firma normala din Statele Unite.
Este unul dintre motivele pentru care Kiss recomanda calduros dismularea averilor personale, dar si a activelor din afacerile colaterale, printr-un offshore din Delaware. Daca in cazul activelor este vorba de o inginerie financiara cu scopul de a le feri de executare, litigii sau faliment, in contextul proprietatilor personale, retorica lui Kiss iese din comun. In cartea sa, consultantul offshore compara divort unui anume K.L. (initialele sale - n.n.) cu cel al magnatului Donald Trump si isi felicita "personajul" pentru inspiratia avuta cand a pacalit Justitia romana la pachet cu fosta nevasta. In contrapartida, Kiss il deplange pe miliardarul american, "mai putin inspirat" decat el.
Pasajul din "United States, Tax Heaven - Uncle Sam Will Fight Your Taxes!" este ilustrativ:
"Cine nu a auzit de Ivana Trump si de metodele ei diabolice de jecmanire in instanta a averii sotului la divort? Este inutil sa precizam de partea cui este Justitia in noua cazuri din zece (si asta ca sa fim generosi)...
Se poate face ceva? Justitia spune ca nu. Si noi ii dam dreptate, din punctul ei de vedere, pentru ca scopul nostru nu este sa ne punem impotriva Justitiei. Ce nu vede doamna legata la ochi este scurtatura care te pune la adapost de orice neplaceri.
Sa luam un exemplu din viata reala. Si nu din America, ci din Romania. Este poveste lui K.L., (Kiss Laszlo - n.n.) unul dintre fondatorii firmei de consultanta http://www.offshore.ro/. (site-ul Lamark Tax Planning Consult SRL - n.n). Atunci cand K.L. a inceput sa faca afaceri pe cont propriu, muncind 18 ore pe zi, sumele din conturile sale au inceput sa creasca. Din ce in ce mai mult.
Ceea ce am uitat sa va spunem este ca dl. K.L. era foarte tanar, casatorit si fericit in casnicie. Timpul a trecut, iubirea a murit putin cate putin, si a venit momentul divortului. Si al partajului. S-a impartit numai ceea ce aparea ca apartinand lui K.L. Adica, mai nimic.
Norocul lui a fost ca toate investitiile le-a facut prin intermediul unui vehicul special: o companie din Delaware. A administrat apartamente de bloc in numele si pe seama acestei companii. A deschis conturi de investitii la firme de brokeraj si a cumparat titluri de valoare in numele si pe seama acestei companii.
Cine era fericitul proprietar al acestor apartamente si al pachetelor de acte? Era K.L.? Nici vorba! K.L. nu avea nimic, nu figura in nicio foaie de avere imobiliara ca fiind proprietar al acestor apartamente. Proprietar al acestor bunuri era compania offshore din Delaware.
Cine era beneficiarul acestor companii? Doar bunul Dumnezeu si K.L. stiau. Tot ceea ce a fost obtinut de compania din Delaware a ramas la adapost de ciocanul judecatorului.
Vi se pare cinic? Atunci, va sfatuim sa-l contactati pe Donald Trump. Pariem un Mercedes contra unei trotinete ca o sa va spuna ca se va cai toata viata ca nu a avut inspiratia sa procedeze ca domnul K.L. (...) Acum este tarziu pentru el. Si pentru multi altii..."
Pe de alta parte exista agenti registrari care promoveaza jurisdictia Delaware doar ca si masura legala de optimizare fiscala, Frank Dosebio reprezentant al unei companii de profil localizata chiar in Delaware U.S declara ca prin intermediul companiei reprezentate de el , in speta Evedex Inc http://www.evedex.net/,. anual se inregistreaza in Divizia Corporatiilor Delaware aproximativ 800 de companii de tip LLC si 200 de Corporatii , majoritatea acestor firme fiind constituite de catre nerezidenti US, in scopul de a beneficia de avantajele fiscale unice oferite de statul Delaware, masura detinerii si folosirii a unei astfel de companii fiind perfect legala atata vreme cat se respecta legislatia jurisdictiei de incorporare.
"Nu acceptam pentru incorporare, companii care au ca obiect de activitate prestarea serviciilor de orice fel cu continut adult-enterteiment, chat, video-chat sau orice alt servciu dedicat exclusiv adultilor, inclusiv administrarea site-urilor web cu un astfel de caracter, de asemenea exista restrictii ce impun o licentiere suplimentara obligatorie pentru organizarea de loterii, jocuri de noroc, tombole, activitati specifice casinourilor, chiar si daca vorbim de activitati prestate online. Incepand cu luna iunie 2010, Evedex nu incorporeaza companii LLC fondate de catre membri rezidenti in unul din statele: Afganistan, Iran, Irak decat cu repectarea in totalitate a prevederilor Patriot Act"
Frank Dosebio confirma insa ca toate aceste companii fondate in Delaware, beneficiaza de o anonimitate totala, fiind realmente imposibil ca agentul registrat sau Divizia Corporatiilor sa furnizeze tertilor orice date cu privire identitatea beneficiarilor reali (n.r: directori/asociati) , existand in acest sens reglementari stricte care fac din aceste companii inregistrate in Delaware adevarate "fortarete" in fata oricarei persoane interesate in aflarea actionariatului firmei.
Ca si concluzie, optimizarea fiscala nu trebuie confundata cu practicile evazioniste descrise de infractori dovediti de instanta precum Kiss Laszlo , ci trebuie facuta in limita bunului simt, mai ales ca apeland la jurisdictia corecta avantajele pot fi cat se poate de evidente..si legale.
miercuri, 4 iulie 2012
Cum se infiinteaza un offshore| Articol Ziar Buna Ziua Iasi
preluare articol de presa Buna Ziua Iasi, autor Ioana GAVRILUTA ioanag•bzi.ro | 1385 vizualizari | Luni, 21 Iunie 2010
Iesenii care doresc sa scape de criza, de instabilitatea politica, dar si de o posibila majorare a taxelor au o posibilitate: zonele cu regimuri fiscale mai relaxate. Astfel, cei care sunt speriati de eventualele majorari de impozite pot migra, in zone mai prietenoase pentru mediul de afaceri, cum ar fi Cipru, Delaware, Seychelles, Belize, Nevada, Washington DC si nu numai. Indiferent de numele jurisdictiei, principalul avantaj este ca se plateste fie o cota foarte mica de impozit pe profitul realizat, fie o taxa fixa anuala, indiferent de valoarea veniturilor realizate. De exemplu, in Seychelles, taxa de deschidere este de 1.027 dolari, taxa pentru biroul inregistrat si pentru agentul inregistrat este de 884 dolari, iar taxele si cheltuielile anuale sunt de 130 dolari. Statutul este de companie internationala, iar timpul de inmatriculare este de doua - trei saptamani. In Belize, pentru taxa de constituire, inclusiv taxe anuale pentru primul an, in cazul unei companii deja infiintate cu director nominalizat si împuternicire autentificata se plateste 3.302 dolari. Mai apoi se mai achita 2.009 dolari, respectiv taxele platibile din al doilea an, respectiv impozitele anuale, sediu registrat si agent registrat, director nominalizat si împuternicire autentificata. Pentru Delaware, taxa platita in momentul infiintarii este de 3.471 dolari, iar din al doilea an se achita 2.178 dolari.
Exista si companii de profil care presteaza servicii de infiintare firme offshore la tarife mult mai mici, spre exemplu daca alegeti fondarea unei companii LLC in Delaware , SUA exclusiv online, prin intermediul Evedex, costurile de infiintare incep de la 599 de dolari, iar taxele anuale ce trebuiesc platite nu depasesc 400 de dolari, fiind o suma cat se poate de rezonabila.
Chiar daca la prima vedere sistemul pare tentant, oamenii de afaceri sustin ca trebuie vazute lucrurile mai in amanunt si ca in general offshore-urile se adreaza companiilor care invart afaceri cu sume ametitoare. "Se pot imagina scenarii variate, insa lucrurile trebuie gandite mai in amanunt. De exemplu, contabilitatea, care trebuie tinuta de catre o firma specializata, lucru care poate ajunge pana la 2.500 euro. Nu mai este atat de rezonabil", a explicat omul de afaceri Cristinel Cioanca. In momentul de fata, nimeni nu stie exact numarul celor care au apelat pana acum la avantajele oferite de o companie offshore. Ceea ce este poate spune este ca din aceasta toamna se asteapta ca un val de oameni de afaceri, liber profesionisti si salariati cu venituri consistente sa ia în calcul aceasta varianta, fugariti de o posibilitate de majorare a taxelor.
Cat dureaza
O companie offshore este o societate inregistrata intr-o tara, dar care nu desfasoara activitati economice pe teritoriul respectiv. Mai simplu, o firma offshore nu obtine venituri in tara unde a fost inregistrata, ci in afara granitelor acelui stat. Astfel, pentru infiintarea unei astfel de societati comerciale se semneaza o declaratie prin care clientul se obliga sa nu utilizeze firma pentru activitati ilicite, cum ar fi spalarea de bani. Pasii infiintarii firmei sunt destul de simpli. Primul este cel al alegerii zonei de inregistrare al firmei, alegerea denumirii firmei, tipul de firma, numarul de actiuni si valoarea lor. Ultimul pas este inregistrarea firmei. Acesta se face in medie, intre cinci si 29 de zile. In ceea ce priveste tipul firmei, aceasta variaza in functie de zona offshore. De exemplu, in SUA, firmele pot fi LLC-uri, echivalentul societatilor cu raspundere limitata, conform legislatiei romanesti sau corporatie, respectiv societate pe actiuni in Romania. De asemenea, orice companie offshore trebuie sa aiba un cont bancar, ce poate fi deschis si la banci din Romania. Pentru deschiderea unui offshore sunt companii specializate care se ocupa de infiintarea unei astfel de firme.
• iesenii care doresc sa scape de criza, de instabilitatea politica, dar si de o posibila majorare a taxelor au o posibilitate: zonele cu regimuri fiscale mai relaxate • Indiferent de numele tarii cu un regim mai prietenos pentru mediul de afaceri, principalul avantaj este ca se plateste fie o cota foarte mica de impozit pe profitul realizat, fie o taxa fixa anuala, indiferent de valoarea veniturilor realizate
Iesenii care doresc sa scape de criza, de instabilitatea politica, dar si de o posibila majorare a taxelor au o posibilitate: zonele cu regimuri fiscale mai relaxate. Astfel, cei care sunt speriati de eventualele majorari de impozite pot migra, in zone mai prietenoase pentru mediul de afaceri, cum ar fi Cipru, Delaware, Seychelles, Belize, Nevada, Washington DC si nu numai. Indiferent de numele jurisdictiei, principalul avantaj este ca se plateste fie o cota foarte mica de impozit pe profitul realizat, fie o taxa fixa anuala, indiferent de valoarea veniturilor realizate. De exemplu, in Seychelles, taxa de deschidere este de 1.027 dolari, taxa pentru biroul inregistrat si pentru agentul inregistrat este de 884 dolari, iar taxele si cheltuielile anuale sunt de 130 dolari. Statutul este de companie internationala, iar timpul de inmatriculare este de doua - trei saptamani. In Belize, pentru taxa de constituire, inclusiv taxe anuale pentru primul an, in cazul unei companii deja infiintate cu director nominalizat si împuternicire autentificata se plateste 3.302 dolari. Mai apoi se mai achita 2.009 dolari, respectiv taxele platibile din al doilea an, respectiv impozitele anuale, sediu registrat si agent registrat, director nominalizat si împuternicire autentificata. Pentru Delaware, taxa platita in momentul infiintarii este de 3.471 dolari, iar din al doilea an se achita 2.178 dolari.
Exista si companii de profil care presteaza servicii de infiintare firme offshore la tarife mult mai mici, spre exemplu daca alegeti fondarea unei companii LLC in Delaware , SUA exclusiv online, prin intermediul Evedex, costurile de infiintare incep de la 599 de dolari, iar taxele anuale ce trebuiesc platite nu depasesc 400 de dolari, fiind o suma cat se poate de rezonabila.
Chiar daca la prima vedere sistemul pare tentant, oamenii de afaceri sustin ca trebuie vazute lucrurile mai in amanunt si ca in general offshore-urile se adreaza companiilor care invart afaceri cu sume ametitoare. "Se pot imagina scenarii variate, insa lucrurile trebuie gandite mai in amanunt. De exemplu, contabilitatea, care trebuie tinuta de catre o firma specializata, lucru care poate ajunge pana la 2.500 euro. Nu mai este atat de rezonabil", a explicat omul de afaceri Cristinel Cioanca. In momentul de fata, nimeni nu stie exact numarul celor care au apelat pana acum la avantajele oferite de o companie offshore. Ceea ce este poate spune este ca din aceasta toamna se asteapta ca un val de oameni de afaceri, liber profesionisti si salariati cu venituri consistente sa ia în calcul aceasta varianta, fugariti de o posibilitate de majorare a taxelor.
Cat dureaza
O companie offshore este o societate inregistrata intr-o tara, dar care nu desfasoara activitati economice pe teritoriul respectiv. Mai simplu, o firma offshore nu obtine venituri in tara unde a fost inregistrata, ci in afara granitelor acelui stat. Astfel, pentru infiintarea unei astfel de societati comerciale se semneaza o declaratie prin care clientul se obliga sa nu utilizeze firma pentru activitati ilicite, cum ar fi spalarea de bani. Pasii infiintarii firmei sunt destul de simpli. Primul este cel al alegerii zonei de inregistrare al firmei, alegerea denumirii firmei, tipul de firma, numarul de actiuni si valoarea lor. Ultimul pas este inregistrarea firmei. Acesta se face in medie, intre cinci si 29 de zile. In ceea ce priveste tipul firmei, aceasta variaza in functie de zona offshore. De exemplu, in SUA, firmele pot fi LLC-uri, echivalentul societatilor cu raspundere limitata, conform legislatiei romanesti sau corporatie, respectiv societate pe actiuni in Romania. De asemenea, orice companie offshore trebuie sa aiba un cont bancar, ce poate fi deschis si la banci din Romania. Pentru deschiderea unui offshore sunt companii specializate care se ocupa de infiintarea unei astfel de firme.
luni, 28 mai 2012
Offshore Companies - A Case Study of Money Laundering Trends
The BVI Registry has reported in Public Statement No. 1 of 2012, more vigilant efforts to blacklist countries who are not, in their opinion, conforming to generally accepted principles of money laundering procedures.
London (PRWEB UK) 21 April 2012
Any businesses looking at offshore companies should consider their choice of jurisdiction very carefully. A recent report produced for 2012 by The BVI Registry has reported in Public Statement No. 1 that more vigilant efforts are being carried out to blacklist countries that are not, in their opinion, conforming to generally accepted principles of money laundering procedures. London (PRWEB UK) 21 April 2012
The report available at Offshore Formations 247 confirms the jurisdictions that are not complying and therefore should be blacklisted. The list of countries includes Bolivia, Cuba, Ethiopia, Ghana, Indonesia, Kenya, Myanmar and Nigeria. Any business looking at specific locations for offshore companies will find the report a valuable resource for helping in selecting a chosen jurisdiction. There are many examples where the vindicated countries have not met the general guidelines for money laundering procedures.
The report outlines countries that have not made sufficient progress in implementing their action plans with and certain strategic AML/CFT deficiencies remaining. The FATF has confirmed that these countries should work on addressing these deficiencies which include
1. Adequately criminalizing money laundering and terrorist financing
2. Establishing and implementing an adequate legal framework and procedures to identify and freeze terrorist assets
3. Ensuring a fully operational and effectively functioning Financial Intelligence Unit
4. Implementing effective, proportionate and dissuasive sanctions in order to deal with natural or legal persons that do not comply with the national AML/CFT requirements.
Opening bank accounts for offshore companies who trade with any of the above countries or whose directors or shareholders are resident of those countries is going to be quite difficult. Individuals with ties to these countries should be aware of this when looking to set up an offshore company.
marți, 22 mai 2012
Petrom Service, sau cum un offshore te salveaza!
Din când în când, caracatiţa off-shore scoate câte un tentacul la suprafaţă. Petrom Service este un caz de manual, o încrengătură complicată de companii off-shore creată cu un singur scop: evitarea plăţii taxelor şi a dividendelor. Nu este cu siguranţă singurul caz şi am o bănuială că nu e nici cel mai important.
Nu înţeleg, de principiu, care este rostul pentru care legiuitorii acceptă aceste companii. Însăşi esenţa lor este opusă spiritului unor afaceri legitime şi nu pentru că ar fi imoral sau ilegal, ci pentru că off-shore-urile au ajuns o sursă de corupţie în mâinile unor oameni rău-intenţionaţi. „Evitarea taxării”, „ocolirea controalelor”, „anonimatul”, „protecţia acţionarilor” sunt doar câteva din raţiunile pentru care sunt înfiinţate companiile off-shore. Este exact ce nu „garantează” legile unui stat de drept: trebuie să plăteşti taxe, să fii controlat, să fii transparent şi să poţi fi tras la răspundere. Prin urmare, orice om de afaceri fâşneţ are în portofoliu şi un off-shore. Cu cât sumele învârtite în business sunt mai mari, cu atât creşte şi nevoia de beneficiile off-shore-urilor personale. Nu e nicio filosofie şi nici foarte scump să-ţi faci un off-shore.
Nu înţeleg, de principiu, care este rostul pentru care legiuitorii acceptă aceste companii. Însăşi esenţa lor este opusă spiritului unor afaceri legitime şi nu pentru că ar fi imoral sau ilegal, ci pentru că off-shore-urile au ajuns o sursă de corupţie în mâinile unor oameni rău-intenţionaţi. „Evitarea taxării”, „ocolirea controalelor”, „anonimatul”, „protecţia acţionarilor” sunt doar câteva din raţiunile pentru care sunt înfiinţate companiile off-shore. Este exact ce nu „garantează” legile unui stat de drept: trebuie să plăteşti taxe, să fii controlat, să fii transparent şi să poţi fi tras la răspundere. Prin urmare, orice om de afaceri fâşneţ are în portofoliu şi un off-shore. Cu cât sumele învârtite în business sunt mai mari, cu atât creşte şi nevoia de beneficiile off-shore-urilor personale. Nu e nicio filosofie şi nici foarte scump să-ţi faci un off-shore.
În lume sunt câteva zeci de paradisuri fiscale, ţări sau regiuni în care pot fi înmatriculate firme off-shore. De la Cipru, Insulele Cayman, Delaware, Insula Man, Panama şi până la exoticele Aruba, Brunei, Ras al Khaimah sau Nevis, oferta este nelimitată. În toată lumea funcţionează companii, le găsiţi online, care vă ajută la înfiinţarea off-shore-ului. Costă între 800 şi 2.000 de euro, cărora li se adaugă o taxă anuală de mentenanţă, un fel de chirie, de obicei o căsuţă poştală, de la 400 la 1.000 de euro. Nu trebuie să fii mogul ca să-ţi permiţi un off-shore. Domeniile de activitate sunt ceva mai limitate, fiind vorba în general despre consultanţă, proprietate intelectuală, administrare de active şi holdinguri. Limitate în sensul că nu poţi face o bancă off-shore de exemplu.
Deliciile integrării unui offshore în businessul propriu sunt extraordinare. Respectivul om de afaceri are un instrument eficient de a-şi scoate banii din companie fără să plătească taxe. Poate să achiziţioneze consultanţă sau să plătească drepturi de proprietate intelectuală şi chiar poate să-şi cumpere proprietăţi. Totul fără taxe, bani cash, uşor de mişcat apoi prin conturi anonime la bănci discrete. Probabil că majoritatea dintre dumneavoastră ştiţi cum se mişcă banii într-o firmă. Este greu, sau măcar foarte costisitor, să scoţi bani din firmă. De unde atunci atâţia şi atâţia bani negri în economia românească? Cum reuşesc diverşi oameni de afaceri să adune sacoşele de bani pentru şpăgi? Plătesc taxe la banii respectivi?
Cred că firmele off-shore sunt, în mare parte, responsabile de corupţia omniprezentă din mediul de afaceri local. Schema aia pe care aţi văzut-o zilele trecute prin ziare arăta cum banii pleacă dintr-o companie, Petrom Service, trec prin off-shore-uri şi se întorc în conturile personale sau seifurile acţionarilor companiei respective. Cu o cheltuială minusculă şi într-o discreţie pe care doar serviciile secrete reuşesc uneori, când e cazul, să o tulbure.
Imaginaţi-vă nivelul global, dimensiunea caracatiţei off-shore. Nu am găsit nicăieri date concrete, dar cred că vorbim de trilioane de dolari scoase din economia impozitabilă şi plimbate prin paradisuri fiscale. Nu înţeleg atunci de ce guvernele lumii acceptă existenţa acestor companii care nu fac altceva decât să le priveze de resurse bugetare. Dacă o ţărişoară cu un şef nebun vrea să nu încaseze taxe, n-are decât. Dar companiilor înmatriculate aici ar trebui să le fie interzis să funcţioneze în ţările normale. Înainte de a încerca să-i convingi pe oameni să nu dea şi să nu primească şpagă, ar trebui să le strici jucăria, să-i lipseşti de izvorul de bani negri reprezentat de off-shore-uri. Este chiar atât de simplu.
luni, 21 mai 2012
Offshore in Cipru, Malta sau Insulele Cayman – bani in paradisul fiscal
Offshore in Cipru, Malta sau Insulele Cayman – bani in paradisul fiscal
Din multitudinea de definitii date termenului offshore de catre diferitele studii facute de institute de cercetare, societati care au ca obiect de activitate offshore-outsourcing-ul, putem diferentia si defini urmatorii termeni: externalizare (outsourcing), delocalizare (offshore), nearshore si onshore.
Offshorurile deschise in paradisuri fiscale sunt solutiile pe care si companiile din Romania le folosesc pentru a scapa de impozitarea profiturilor, si de alte nenumarate taxe pe care statul le impune unei afeceri.
Astfel, banii castigati in Romania ajung in conturile unor firme deschise in tari care nu impoziteaza si taxeaza aceste sume.
Andora, Insulele Virgine Britanice, Panama, Liechtenstein, Insulele Cayman, Insulele Seychelles, Luxemburg, Cipru sau Malta sunt tarile cu cele mai multe OFFSHORE -uri din lume.
Dar ne vom referi strict la o tara mai apropiata, CIPRU.
Si va spunem tot ce vreti sa stiti despre un OFFSHORE deschis in Cipru:
Confidenţialitate
Identitatea acţionarilor sau a directorilor trebuie făcută publică. Identitatea proprietarului real al companiei este protejată prin lege.
Actiuni şi capital social offshore Cipru
Aportul la capital poate fi în bani sau în natură, prin transferul altor active . Capitalul social standard este de circa 1.700 de euro.
Impozitarea profiturilor unei companii offshore în Cipru
Firmele nerezidente, respectiv acele firme care nu au directori rezidenţi în Cipru, managementul este realizat în afara ţării şi nu există niciun venit generat în Cipru nu sunt supuse impozitării.
Contabilitate şi raportări financiare anuale offshore Cipru
Anual trebuie depuse raportări contabile auditate de către un auditor independent autorizat. Companiile pot desfăşura orice activităţi legale.
luni, 14 mai 2012
Optimizare fiscala sau practici evazioniste?
În ultimii ani, marile corporaţii americane n-au plătit impozite guvernului federal, folosindu-se de portiţe şi invocând pierderile cauzate de criză


Un scandal monstru a ţinut prima pagină a principalelor ziare americane săptămâna trecută. General Electric, cea mai mare corporaţie americană, nu numai că nu a plătit niciun dolar drept impozit pe profit către guvernul federal în 2010 , dar a mai solicitat şi deduceri de taxe în valoare de 3,2 miliarde de dolari. Comentariile presei americane au fost în general critice, „Wall Street Journal” fiind singura publicaţie care a luat apărarea gigantului american.
Ca şi în cazul României, şi în SUA presa confundă optimizarea fiscală cu evaziunea, introducând discursuri moralizatoare într-un domeniu ce ar trebui considerat imoral din start, dată fiind forţa coercitivă a Fiscului asupra agenţilor economici. „New York Times” remarcă faptul că un nivel scăzut de impozitare nu este o noutate pentru General Electric (GE), după ce corporaţia a redus pe parcursul mai multor ani procentul din profitul operaţiunilor americane plătit către Fisc şi a ajuns la o rată mult mai scăzută decât majoritatea multinaţionalelor. Potrivit publicaţiei, succesul extraordinar al GE are la bază o strategie agresivă, care îmbină lobby-ul susţinut pentru deduceri de taxe cu practici contabile inovative, ce permit concentrarea profiturilor în paradisuri fiscale. Giganticul departament pentru taxe al GE, condus de John Samuels, un fost oficial al Trezoreriei americane, e considerat mai bun decât orice firmă de avocatură specializată în taxe. Echipa de finanţişti a GE include foşti oficiali ai Trezoreriei, dar şi foşti angajaţi ai Fiscului şi, de fapt, ai tuturor comisiilor din Congresul SUA implicate în elaborarea legislaţiei referitoare la taxe.
CEO-ul GE, membru al administraţiei Obama
Cel mai controversat element al cazului GE e acela că CEO-ul companiei, Jeffrey Immelt, este preşedintele comisiei prezidenţiale pentru crearea locurilor de muncă. De altfel, aceasta a fost şi scuza invocată de administraţia Obama: Immelt nu prezidează comisia de reformare a fiscalităţii, ci pe cea care se ocupă de piaţa muncii. Dacă partea de lobby este discutabilă, marile corporaţii putând obţine o legislaţie care să le creeze un avantaj comparativ în faţa concurenţilor, în special a ce-lor de dimensiuni reduse, partea de optimizare fiscală nu conţine nimic suspect.
Băncile - salvate şi graţiate fiscal
General Electric nu este singurul gigant american care investeşte masiv în găsirea de soluţii pentru plata unor impozite cât mai reduse. Majoritatea firmelor de pe Wall Street, confruntate cu pierderi ca urmare a crizei financiare, şi-au redus factura fiscală, folosind o varietate de vehicule de optimizare şi solicitând deductibilităţi din ce în ce mai ridicate.
În 2008, de exemplu, Goldman Sachs Group Inc. a avut o taxă de impozitare efectivă a profitului în valoare de 1%. Bank of America Corp. nu a mai plătit impozit pe profit din 2009, compania raportând pierderi în ambii ani. J.P. Morgan Chase & Co. a avut, la rândul său, o taxă de impozitare efectivă a profitului negativă, de -33,4% în 2008. În acelaşi an, Citigroup nu a plătit impozite, fiindu-i returnate 7,8 miliarde de dolari la regularizările din următorii ani. Datele ar putea sugera că, dincolo de bail-out-ul de care au beneficiat în timpul crizei, băncile americane au mai beneficiat şi de un adevărat bail-out fiscal. Dacă însă primul a fost cel puţin discutabil, în ceea ce priveşte taxele şi impozitele pe care (nu) le-au plătit guvernului federal situaţia este cu totul alta. Nu poţi plăti impozit pe pierdere. Iar pierderile au fost, în unele cazuri, considerabile. Drept urmare, Bank of America şi Citigroup încă beneficiază de returnări de taxe, iar J.P. Morgan încă nu plăteşte cota de impozitare a profitului de 35%, taxa efectivă de anul trecut situându-se puţin peste 30%.
Robert Willens, un consultant fiscal independent, explică fenomenul din SUA prin faptul că firmele salvate de guvernanţii americani „au suferit pierderi considerabile din cauza crizei financiare: ca urmare a creditelor neperformante, a vânzării unor active al căror preţ a scăzut sub costul de achiziţie sau pierderi reprezentând costul unor procese pierdute”.
Scutiri legiferate
„Succesul” acestor companii nu poate fi pus totuşi numai pe seama optimizării, lobby-ul având şi el un rol important. Astfel, în 2009 Fiscul americal (Internal Revenue Service - IRS) a scutit Citigroup, General Motors Co. şi AIG de la plata impozitului pe venitul obţinut din transferul de active către guvernul federal.
În plus, majoritatea companiilor de pe Wall Street au luptat, în instanţe de această dată, pentru aplicarea unor scutiri considerabile, în pofida opoziţiei IRS. După modelul GE, multe bănci americane plătesc impozite mai mici pe profituri expatriate. Wells Fargo & Co. a câştigat un proces cu IRS pe tema tranzacţiilor cunoscute sub numele „sale-in, lease-out” (vinde şi apoi închiriază). Aceste tranzacţii constau în vinderea de către un contribuabil american a unor active către un contribuabil cu sediu într-un paradis fiscal, urmând să închirieze aceleaşi active de la acesta, în scopul plăţii unor taxe cât mai reduse în SUA.
Mari contribuabili în trecut
La o primă privire, toate aceste companii se comportă oportunist, întărind percepţia publică, susţinută de majoritatea presei americane, conform căreia acestea sunt nişte căpuşe care sug sângele economiei SUA. Dacă însă orizontul temporar e extins, tabloul se schimbă considerabil: Bank of America a plătit, de exemplu, peste 60 de miliarde de dolari impozit pe profit în ultimii 10 ani, iar taxa efectivă de impozitare a profitului Goldman Sachs a fost de 30,8% în aceeaşi perioadă, în pofida pierderilor raportate în ultimii trei ani. De altfel, Goldman Sachs se află pe locul 21 în topul marilor contribuabili americani, deşi în topul 500 Fortune se situează abia pe poziţia 41.
Justiţia, de partea contribuabililor
Faptul că aceste companii au avut succes în instanţele americane are la bază un lung istoric de precedente. Judecătorii americani recunosc companiilor, ca şi contribuabililor persoane fizice, dreptul de a se folosi de portiţele legislative pentru a plăti impozite cât mai reduse. Unul dintre procese e edificator pentru modul în care GE a reuşit să nu plătească niciun ban statului american. În 1993, GE Capital, care face parte din General Electric, a creat o subsidiară, TIFD III-E Inc., pentru a transfera flota aeronautică, invocând necesitatea de a-şi reduce riscurile din activităţile de închiriere a flotei. A vândut apoi cote din subsidiară către două bănci olandeze, fiind capabilă astfel să evite plata de impozite în SUA prin relocarea profitului subsidiarei către noii coproprietari, cele două bănci olandeze. Iar judecătorul Stefan Underhill a dat câştig de cauză GE, dispunând totodată returnarea de către IRS a impozitelor colectate cu forţa, în valoare de 62 de milioane de dolari, la care să fie aplicată şi o dobândă penalizatoare. Potrivit lui Underhill, chiar dacă una dintre motivaţiile principale ale GE a fost evitarea plăţii taxelor, tranzacţia a avut substanţă economică şi a fost conformă codului fiscal. „În aceste circumstanţe”, a concluzionat ironic Underhill, „IRS ar trebui să se îndrepte către cei care scriu legile fiscale”.
„Datoria” patriotică a plăţii taxelor
Decizia judecătorului Stefan Underhill în procesul intentat IRD de General Electric are la bază un precedent similar din prima parte a secolului trecut, care a ajuns la Curtea Supremă a SUA. Potrivit motivării majorităţii, redactată de judecătorul Learned Hand: „Oricine îşi poate aranja afacerile astfel încât taxele pe care le plăteşte să fie cât mai reduse: nu este obligat să aleagă soluţia care-i convine cel mai mult Trezoreriei. Nu există nicio datorie patriotică de a maximiza taxele plătite către stat. Nu este nimic sinistru în structurarea propriilor afaceri în aşa fel încât taxele plătite să fie cât mai reduse. Oricine face acest lucru, sărac sau bogat, şi bine face, pentru că nimeni nu are nicio obligaţie publică de a plăti mai mult decât îi cere legea”.
Petrom a plătit 6,7 miliarde lei la buget
Petrom, cel mai mare contribuabil din România, a plătit, potrivit raportului anual pe 2009, taxe şi impozite, contribuţii, redevenţe şi accize în valoare de 6,7 miliarde de lei (mai mult de jumătate din cifra sa de afaceri de 12,8 miliarde de lei), cu 4% mai mult faţă de 2008. Impozitul pe profit a fost de 286 de milioane de lei. Mult hulitele redevenţe s-au ridicat la 553 de milioane de lei, iar contribuţiile sociale au atins valoarea de 563 de milioane de lei. Contribuţia Petrom la bugetul statului prin intermediul impozitelor indirecte a fost reprezentată, în principal, de accize (3,76 miliarde de lei), taxe aferente salariaţilor (602 milioane de lei) şi TVA (779 de milioane de lei). Cu toate acestea, premierul Emil Boc a trimis ANAF-ul să controleze dacă majorările de preţuri la combustibili se văd în bugetul de stat.
Ca şi în cazul României, şi în SUA presa confundă optimizarea fiscală cu evaziunea, introducând discursuri moralizatoare într-un domeniu ce ar trebui considerat imoral din start, dată fiind forţa coercitivă a Fiscului asupra agenţilor economici. „New York Times” remarcă faptul că un nivel scăzut de impozitare nu este o noutate pentru General Electric (GE), după ce corporaţia a redus pe parcursul mai multor ani procentul din profitul operaţiunilor americane plătit către Fisc şi a ajuns la o rată mult mai scăzută decât majoritatea multinaţionalelor. Potrivit publicaţiei, succesul extraordinar al GE are la bază o strategie agresivă, care îmbină lobby-ul susţinut pentru deduceri de taxe cu practici contabile inovative, ce permit concentrarea profiturilor în paradisuri fiscale. Giganticul departament pentru taxe al GE, condus de John Samuels, un fost oficial al Trezoreriei americane, e considerat mai bun decât orice firmă de avocatură specializată în taxe. Echipa de finanţişti a GE include foşti oficiali ai Trezoreriei, dar şi foşti angajaţi ai Fiscului şi, de fapt, ai tuturor comisiilor din Congresul SUA implicate în elaborarea legislaţiei referitoare la taxe.
CEO-ul GE, membru al administraţiei Obama
Cel mai controversat element al cazului GE e acela că CEO-ul companiei, Jeffrey Immelt, este preşedintele comisiei prezidenţiale pentru crearea locurilor de muncă. De altfel, aceasta a fost şi scuza invocată de administraţia Obama: Immelt nu prezidează comisia de reformare a fiscalităţii, ci pe cea care se ocupă de piaţa muncii. Dacă partea de lobby este discutabilă, marile corporaţii putând obţine o legislaţie care să le creeze un avantaj comparativ în faţa concurenţilor, în special a ce-lor de dimensiuni reduse, partea de optimizare fiscală nu conţine nimic suspect.
General Electric nu este singurul gigant american care investeşte masiv în găsirea de soluţii pentru plata unor impozite cât mai reduse. Majoritatea firmelor de pe Wall Street, confruntate cu pierderi ca urmare a crizei financiare, şi-au redus factura fiscală, folosind o varietate de vehicule de optimizare şi solicitând deductibilităţi din ce în ce mai ridicate.
În 2008, de exemplu, Goldman Sachs Group Inc. a avut o taxă de impozitare efectivă a profitului în valoare de 1%. Bank of America Corp. nu a mai plătit impozit pe profit din 2009, compania raportând pierderi în ambii ani. J.P. Morgan Chase & Co. a avut, la rândul său, o taxă de impozitare efectivă a profitului negativă, de -33,4% în 2008. În acelaşi an, Citigroup nu a plătit impozite, fiindu-i returnate 7,8 miliarde de dolari la regularizările din următorii ani. Datele ar putea sugera că, dincolo de bail-out-ul de care au beneficiat în timpul crizei, băncile americane au mai beneficiat şi de un adevărat bail-out fiscal. Dacă însă primul a fost cel puţin discutabil, în ceea ce priveşte taxele şi impozitele pe care (nu) le-au plătit guvernului federal situaţia este cu totul alta. Nu poţi plăti impozit pe pierdere. Iar pierderile au fost, în unele cazuri, considerabile. Drept urmare, Bank of America şi Citigroup încă beneficiază de returnări de taxe, iar J.P. Morgan încă nu plăteşte cota de impozitare a profitului de 35%, taxa efectivă de anul trecut situându-se puţin peste 30%.
Robert Willens, un consultant fiscal independent, explică fenomenul din SUA prin faptul că firmele salvate de guvernanţii americani „au suferit pierderi considerabile din cauza crizei financiare: ca urmare a creditelor neperformante, a vânzării unor active al căror preţ a scăzut sub costul de achiziţie sau pierderi reprezentând costul unor procese pierdute”.
Scutiri legiferate
„Succesul” acestor companii nu poate fi pus totuşi numai pe seama optimizării, lobby-ul având şi el un rol important. Astfel, în 2009 Fiscul americal (Internal Revenue Service - IRS) a scutit Citigroup, General Motors Co. şi AIG de la plata impozitului pe venitul obţinut din transferul de active către guvernul federal.
În plus, majoritatea companiilor de pe Wall Street au luptat, în instanţe de această dată, pentru aplicarea unor scutiri considerabile, în pofida opoziţiei IRS. După modelul GE, multe bănci americane plătesc impozite mai mici pe profituri expatriate. Wells Fargo & Co. a câştigat un proces cu IRS pe tema tranzacţiilor cunoscute sub numele „sale-in, lease-out” (vinde şi apoi închiriază). Aceste tranzacţii constau în vinderea de către un contribuabil american a unor active către un contribuabil cu sediu într-un paradis fiscal, urmând să închirieze aceleaşi active de la acesta, în scopul plăţii unor taxe cât mai reduse în SUA.
Mari contribuabili în trecut
La o primă privire, toate aceste companii se comportă oportunist, întărind percepţia publică, susţinută de majoritatea presei americane, conform căreia acestea sunt nişte căpuşe care sug sângele economiei SUA. Dacă însă orizontul temporar e extins, tabloul se schimbă considerabil: Bank of America a plătit, de exemplu, peste 60 de miliarde de dolari impozit pe profit în ultimii 10 ani, iar taxa efectivă de impozitare a profitului Goldman Sachs a fost de 30,8% în aceeaşi perioadă, în pofida pierderilor raportate în ultimii trei ani. De altfel, Goldman Sachs se află pe locul 21 în topul marilor contribuabili americani, deşi în topul 500 Fortune se situează abia pe poziţia 41.
Justiţia, de partea contribuabililor
Faptul că aceste companii au avut succes în instanţele americane are la bază un lung istoric de precedente. Judecătorii americani recunosc companiilor, ca şi contribuabililor persoane fizice, dreptul de a se folosi de portiţele legislative pentru a plăti impozite cât mai reduse. Unul dintre procese e edificator pentru modul în care GE a reuşit să nu plătească niciun ban statului american. În 1993, GE Capital, care face parte din General Electric, a creat o subsidiară, TIFD III-E Inc., pentru a transfera flota aeronautică, invocând necesitatea de a-şi reduce riscurile din activităţile de închiriere a flotei. A vândut apoi cote din subsidiară către două bănci olandeze, fiind capabilă astfel să evite plata de impozite în SUA prin relocarea profitului subsidiarei către noii coproprietari, cele două bănci olandeze. Iar judecătorul Stefan Underhill a dat câştig de cauză GE, dispunând totodată returnarea de către IRS a impozitelor colectate cu forţa, în valoare de 62 de milioane de dolari, la care să fie aplicată şi o dobândă penalizatoare. Potrivit lui Underhill, chiar dacă una dintre motivaţiile principale ale GE a fost evitarea plăţii taxelor, tranzacţia a avut substanţă economică şi a fost conformă codului fiscal. „În aceste circumstanţe”, a concluzionat ironic Underhill, „IRS ar trebui să se îndrepte către cei care scriu legile fiscale”.
„Datoria” patriotică a plăţii taxelor
Decizia judecătorului Stefan Underhill în procesul intentat IRD de General Electric are la bază un precedent similar din prima parte a secolului trecut, care a ajuns la Curtea Supremă a SUA. Potrivit motivării majorităţii, redactată de judecătorul Learned Hand: „Oricine îşi poate aranja afacerile astfel încât taxele pe care le plăteşte să fie cât mai reduse: nu este obligat să aleagă soluţia care-i convine cel mai mult Trezoreriei. Nu există nicio datorie patriotică de a maximiza taxele plătite către stat. Nu este nimic sinistru în structurarea propriilor afaceri în aşa fel încât taxele plătite să fie cât mai reduse. Oricine face acest lucru, sărac sau bogat, şi bine face, pentru că nimeni nu are nicio obligaţie publică de a plăti mai mult decât îi cere legea”.
Petrom a plătit 6,7 miliarde lei la buget
Petrom, cel mai mare contribuabil din România, a plătit, potrivit raportului anual pe 2009, taxe şi impozite, contribuţii, redevenţe şi accize în valoare de 6,7 miliarde de lei (mai mult de jumătate din cifra sa de afaceri de 12,8 miliarde de lei), cu 4% mai mult faţă de 2008. Impozitul pe profit a fost de 286 de milioane de lei. Mult hulitele redevenţe s-au ridicat la 553 de milioane de lei, iar contribuţiile sociale au atins valoarea de 563 de milioane de lei. Contribuţia Petrom la bugetul statului prin intermediul impozitelor indirecte a fost reprezentată, în principal, de accize (3,76 miliarde de lei), taxe aferente salariaţilor (602 milioane de lei) şi TVA (779 de milioane de lei). Cu toate acestea, premierul Emil Boc a trimis ANAF-ul să controleze dacă majorările de preţuri la combustibili se văd în bugetul de stat.
sâmbătă, 12 mai 2012
Why Your Offshore IRA Needs an LLC
A few months ago I interviewed Erika Nolan, executive director of the Sovereign Society, a consultancy that specializes in asset protection, for a magazine article on offshore investing. Among other things, she said this:
Ever since then I've been toying with the idea of moving an IRA overseas and using it to buy a sweet little condo on some Costa Rica beach. So last week I called the Sovereign Society and asked how something like that would work. They put me in touch with Larry Grossman, a Florida-based financial planner whose Sovereign Pension Services specializes in moving IRAs offshore. He confirmed that it's legal to move an IRA to a foreign bank or broker, and explained how a U.S. citizen can do it. As we were talking it occurred to me that a lot of other people might find this of interest, so we did a brief Q&A, some of which appears below.
DollarCollapse: How's business? And what are you hearing from your new clients about their reasons for moving money overseas?
Larry Grossman: Our business is as good as it's ever been. Clients are very nervous about the current administration either nationalizing pension plans or stopping them from going offshore.
DC: There are lots of ways move money overseas. What are the best starter accounts for a U.S. citizen?
LG: Very true, there are a number of ways to do it including opening a foreign bank account, buying property, direct offshore investing, and Swiss annuities. But in my opinion the best way to do it is by forming a non-US LLC that would be owned by the client's retirement plan.
We try to establish them in Nevis unless the client's ultimate investment doesn't allow for a Nevis LLC or there would be other adverse investment consequences. We use Nevis as the jurisdiction of choice because it is known for having the world's best asset protection. Right off the bat this type of a structure will give the retirement plan greater asset protection and privacy. Additionally after the whole UBS mess a lot of non-US financial institutions no longer want to deal with US citizens but will gladly open the door for you if you come in under the umbrella of an LLC. The account holder is also the manager of the LLC and as such can open accounts and transact business for the retirement plan but under the guise of the LLC, simplifying the day-to-day operations of the retirement plan and lowering the operating costs.
The last reason is a little more technical, but for the sake of illustration let's say that someone buys a piece of real estate with their retirement plan and someday they want to take it out and use it. If they own it in the name of the plan then 100% of the value of the property would become taxable at once, probably triggering a pretty negative tax implication. But if they did it through an LLC then all they would have to do is move a small portion of the ownership of the LLC from the retirement plan into their name, thereby spreading the distribution out over a number of years. That would allow them to control the taxes far more efficiently and probably keep them in a lower tax bracket.
DC: What's your role in all this?
LG: I am what they call an IRA administrator. My company offers custodial services through an FDIC insured bank. From the client's perspective we are the front office for the custodian and they deal directly with us. From a federal perspective I never have custody of your assets and you have the safety of knowing they are held with a US Bank. (Actually most of my clients move or invest their money offshore and the bank really only has title to the IRA or retirement plan.)
DC: Is a brokerage account in, say, Switzerland or Panama insured the way a U.S. based account is?
LG: I am not aware of any institution anywhere in the world that carries insurance like the FDIC or SIPC for brokerage accounts. I think you would want to look at the look banking commission and in the case of Panama the National Securities Commission.
DC: The offshore financial world is full of con artists and incompetents. How do we avoid them?
LG: I always tell everyone the most important thing you can do when deciding where to put your money is look at who ultimately has custody of your funds and under what title. If we set up an LLC for your IRA and you and you alone are the only authorized signer and you do your homework and decide you want your IRA held by a Swiss or Austrian bank or want to buy property, then the only risk is how good you feel about those institutions. I think most people would agree it's pretty easy to ascertain [the risks], especially since those types of banks don't fail like they do here in the states. If you buy property in a stable country outside of the US, use an attorney and get title insurance, I think you can be sure you will have a good experience.
Historically, offshore solutions have been reserved for very high net worth individuals. But starting in about 2001 we started to see people in the 'mid-tier millionaire' stream -- $1 million to $30 million net worth -- saying "I've worked really hard, I don't want to have my assets at risk." Most recently we've been seeing a big demand from Americans saying "I just want to put $100,000 or $500,000 offshore. I'm reporting it; it has nothing to do with taxes." It's just asset safety at this point.I also spoke to Dan Prescher, publisher of Ireland-based International Living Magazine, on trends in offshore real estate. He noted that it's possible to buy and hold real estate in an offshore IRA, "which can make the rental and capital gains income tax-free."
Ever since then I've been toying with the idea of moving an IRA overseas and using it to buy a sweet little condo on some Costa Rica beach. So last week I called the Sovereign Society and asked how something like that would work. They put me in touch with Larry Grossman, a Florida-based financial planner whose Sovereign Pension Services specializes in moving IRAs offshore. He confirmed that it's legal to move an IRA to a foreign bank or broker, and explained how a U.S. citizen can do it. As we were talking it occurred to me that a lot of other people might find this of interest, so we did a brief Q&A, some of which appears below.
DollarCollapse: How's business? And what are you hearing from your new clients about their reasons for moving money overseas?
Larry Grossman: Our business is as good as it's ever been. Clients are very nervous about the current administration either nationalizing pension plans or stopping them from going offshore.
DC: There are lots of ways move money overseas. What are the best starter accounts for a U.S. citizen?
LG: Very true, there are a number of ways to do it including opening a foreign bank account, buying property, direct offshore investing, and Swiss annuities. But in my opinion the best way to do it is by forming a non-US LLC that would be owned by the client's retirement plan.
We try to establish them in Nevis unless the client's ultimate investment doesn't allow for a Nevis LLC or there would be other adverse investment consequences. We use Nevis as the jurisdiction of choice because it is known for having the world's best asset protection. Right off the bat this type of a structure will give the retirement plan greater asset protection and privacy. Additionally after the whole UBS mess a lot of non-US financial institutions no longer want to deal with US citizens but will gladly open the door for you if you come in under the umbrella of an LLC. The account holder is also the manager of the LLC and as such can open accounts and transact business for the retirement plan but under the guise of the LLC, simplifying the day-to-day operations of the retirement plan and lowering the operating costs.
The last reason is a little more technical, but for the sake of illustration let's say that someone buys a piece of real estate with their retirement plan and someday they want to take it out and use it. If they own it in the name of the plan then 100% of the value of the property would become taxable at once, probably triggering a pretty negative tax implication. But if they did it through an LLC then all they would have to do is move a small portion of the ownership of the LLC from the retirement plan into their name, thereby spreading the distribution out over a number of years. That would allow them to control the taxes far more efficiently and probably keep them in a lower tax bracket.
DC: What's your role in all this?
LG: I am what they call an IRA administrator. My company offers custodial services through an FDIC insured bank. From the client's perspective we are the front office for the custodian and they deal directly with us. From a federal perspective I never have custody of your assets and you have the safety of knowing they are held with a US Bank. (Actually most of my clients move or invest their money offshore and the bank really only has title to the IRA or retirement plan.)
DC: Is a brokerage account in, say, Switzerland or Panama insured the way a U.S. based account is?
LG: I am not aware of any institution anywhere in the world that carries insurance like the FDIC or SIPC for brokerage accounts. I think you would want to look at the look banking commission and in the case of Panama the National Securities Commission.
DC: The offshore financial world is full of con artists and incompetents. How do we avoid them?
LG: I always tell everyone the most important thing you can do when deciding where to put your money is look at who ultimately has custody of your funds and under what title. If we set up an LLC for your IRA and you and you alone are the only authorized signer and you do your homework and decide you want your IRA held by a Swiss or Austrian bank or want to buy property, then the only risk is how good you feel about those institutions. I think most people would agree it's pretty easy to ascertain [the risks], especially since those types of banks don't fail like they do here in the states. If you buy property in a stable country outside of the US, use an attorney and get title insurance, I think you can be sure you will have a good experience.
joi, 3 mai 2012
Off-shore sau cota unica?
In ultimul timp au fost inregistrate mai mult de un
Conform prodecanului de la Facultatea de Relatii Comerciale Financiar Bancare Interne si Internationale de la Universitatea Romano-Americana, Gheorghe Caraiani, profitul unei firme poate creste cu aproximativ 10-14% daca isi inregistreaza un off-shore. "Profitul creste foarte simplu. Daca se efectueaza un import la un pret cu 30-40% mai mic, se trece factura prin firma off-shore, dupa care se reface si se adauga venitul de 30-40% si in final se factureaza catre firma-mama din Romania.
Astfel, se va impozita profitul de 30-40% prin firma off-shore, iar impozitul poate varia de la o taxa fixa pana la 10%. Gheorghe Caraiani sustine ca si in conditiile in care de anul acesta s-a introdus cota unica de 16%, inregistrarea unei firme off-shore poate aduce beneficii importante. "Nu a facut nimeni nici un calcul care sa arate ca o companie care are un off-shore nu este mai profitabila decat o firma care isi plateste impozitele in Romania. Ceea ce inseamna ca pentru unele firme, inregistrarea unui off-shore mai constituie o supapa", spune Gheorghe Caraini.
De asemenea, directorul de la Consulco Romania SRL (una din firmele care acorda consultanta pentru inregistrarea de firme off-shore), Radu Chirvase, spune ca in cazul unor investitii transfrontaliere, firmele pot utiliza avantajele conventiilor de evitare a dublei impozitari sau beneficiile ce decurg din directivele Uniunii Europene referitoare la impozite (Parent/Subsidiary Directive, Royalty/Interest Directive, Savings Directive etc).
Un off-shore = 1.600-3.000 de dolari
Potrivit dictionarului anual al revistei "The Economist", companiile off-shore sunt firme inregistrate in anumite tari sau jurisdictii care au o legislatie fiscala fie fara impozite, fie cu impozite foarte scazute atat timp cat societatea nu desfasoara activitati pe teritoriul tarii unde sunt inregistrate. In functie de locul unde vrei sa-ti inregistrezi o companie off-shore, ai nevoie de un capital cuprins intre 1.600 si 3.000 de dolari.
Potrivit firmei Laveco Group LTD, cu 3.180 de dolari poti constitui o societate in Cipru. Acesti bani reprezinta taxe platibile guvernului local pentru inmatricularea companiei, taxe de clasare, furnizarea unui sediu registrat si secretar registrat pentru un an, certificatul sediului registrat, aprobare de la banca centrala pentru inmatricularea companiei, certificatele de actionari. Pe site-ul firmei se precizeaza ca pretul nu contine costuri ascunse. Taxa de impozitare a profitului este de 10% in Cipru, iar taxa pentru biroul inregistrat si pentru agentul inregistrat este de 900 de dolari. In alte paradisuri fiscale, cum ar fi Seychelles sau Belize, taxele anuale sunt fixe si sunt cuprinse intre 800 si 1.000 de dolari.
Potrivit firmei Consulco Limited, o companie standard off-shore gata constituita este livrata in circa o saptamana, in functie de jurisdictie. Conturile bancare vor fi complet functionale in cel mult trei saptamani, iar comenzile personalizate pot dura intre 3 si 8 saptamani pana la finalizare, in functie de locul unde s-a inregistrat firma. Directorul general de la Direct TradePoint Romania, Bogdan Minoiu, spune ca la cursul de management al companiilor off-shore pe care il desfasoara s-au inscris oameni de afaceri care detin si conduc companii din industria textila, industria petro-chimica, industria agroalimentara si de IT.
Cel mai mic tarif pentru infiintarea unui offshore:
Contactand o alta firma de consultanta in domeniul constituirii companiilor offshore fondate in paradisuri fiscale, Evedex LLC firma ce activeaza direct pe piata din U.S , aflam ca tarifele practicate pentru infiintarea unei astfel de firme incep de la 599 de euro, fiind de altfel cel mai mic tarif oferit si publicului din Romania pentru jurisdictia desemnata de The Economist drept cea mai favorabila la acest moment, Delaware U.S.A.
Potrivit lui Frank Dosebio consultant fiscal in cadrul Evedex L.L.C U.S, Delaware ramane cea mai stabila si facila in acelasi timp jurisdictie offshore din lume, practic companiile constituite de catre nerezidenti sunt in continuare scutite de la plata oricaror taxe si impozite, precum si de la efectuarea formalitatilor contabile.
"Tariful de infiintare a unui LLC include toate taxele aferente primului an de functionare a firmei, incepand cu anul doi detinatorul unei astfel de firme fondate prin intermediul Evedex va achita aproximativ 350Euro /an pentru taxele de sediu si agent registrat incluzand aici si taxa federala de franciza perceputa de Departamentul de Stat din Delaware. fiind de departe cele mai mici costuri de functionare a unui offshore din piata" precizeaza Andrei Papanicoglu consultant in limba romana din cadrul Evedex.
Fiecare al doilea om din lume vrea sa fenteze Fiscul
"Fiecare al doilea om din lumea civilizata a vrut macar o data sa faulteze Fiscul", spunea judecatorul Leamed Hannd din Statele Unite ale Americii. Acesta din urma sustine ca nu trebuie condamnati cei care folosesc societati off-shore. Unele dintre avantajele infiintarii unui off-shore sunt: impozite scazute, control valutar minim, remiterea libera de profituri si capital, siguranta drepturilor de proprietate. Directorul de la Consulco Romania SRL, Radu Chirvase, precizeaza ca avantajele difera de la o situatie la alta, in functie de complexitatea serviciilor utilizate. "De asemenea, fiecare jurisdictie are propriile sale particularitati ale regimului fiscal, care pot genera avantaje concurentiale importante, in masura in care sunt exploatate in mod eficient", spune Radu Chirvase. In Europa, economii dintre cele mai puternice promoveaza regimuri fiscale avantajoase pentru anumite activitati. Austria, Anglia, Belgia, Danemarca, Elvetia, Franta si Suedia sunt cateva dintre acestea.
De asemenea, SUA, Australia, Hong Kong, Singapore sau Africa de Sud prevad facilitati fiscale in cazul anumitor tipuri de venituri, mai spune directorul de la Consulco Romania. In ultimul timp, au fost inregistrate aproximativ un milion de companii off-shore in toata lumea, iar firme ca American Airlines opereaza prin aceste centre, potrivit firmei Direct TradePoint. De exemplu, in Cipru tranzactiile efectuate de catre firmele off-shore sunt scutite de la aplicarea TVA. Toate importurile duty-free pentru firmele off-shore sunt scutite de plata taxei pe valoarea adaugata. Mai mult, capitalul social poate fi zero, iar compania off-shore poate fi inregistrata ca fiind operationala fara a fi nevoie sa se depuna bani in contul acesteia si fara cerinte in ceea ce priveste capitalul.
30.000 de firme off-shore in Cipru
Prodecanul Facultatii de Relatii Comerciale Financiar Bancare Interne si Internationale de la Universitatea Romano-Americana, Gheorghe Caraiani , spune ca in Cipru exista peste 30.000 de firme off-shore, majoritatea apartinand oamenilor de afaceri din fosta Uniune Sovietica. "Am avut sansa sa lucrez in comert exterior. Am calatorit in peste 80 de tari, de unde am strans materiale despre zonele libere si off-shor-uri. De altfel, chiar am inregistrat firme off-shore in Cipru, pentru anumite companii", spune Gheorghe Caraiani. De curand, Gheorghe Caraiani a initiat alaturi de un fost student, Bogdan Minoiu, director general la Direct TradePoint, un curs de management al companiilor off-shore. Firma este un centru de afaceri si consultanta care promoveaza companiile romanesti in strainatate si in Romania, oferind consultanta privind patrunderea pe noi piete de desfacere.
luni, 23 aprilie 2012
Despre conturile offshore si nu numai
Se pare că optimizarea impozitelor cu ajutorul conturilor clasice offshore se va sfârşi, dar afacerile cu taxe fiscale reduse (fost offshore) nu trebuie să fie îngropate.
Într-un articol, ziarul “The National” prezintă lumea conturilor bancare străine cu taxe fiscale reduse prin exemplul unui om de afaceri care lucrează şi deschide cont bancar offshore în Emiratele Arabe Unite.
Nu este prea dificil de a deschide singur un cont offshore, dar pur şi simplu nu are sens fără ajutorul unor experţi. În Emiratele Arabe Unite sunt disponibile băncile HSBC, Standard Chartered şi Barclays. Ei deschis conturi bancare pentru clienţi şi în alte locaţii cum ar fi Insulele Channel, în Jersey şi Guernsey.
Pentru deschiderea contului bancar trebuie prezentate o serie de documente, cum ar fi un extras de cont de trei luni, dovadă de salariu pe trei luni sau certificat de angajare. Desigur, este nevoie de asemenea de paşaport şi viză. În Emirate deschiderea contului poate dura de obicei doi sau chiar trei săptămâni.
Contul bancar poate fi deschis practic în orice monedă. În Emirate se recomandă conturi în euro sau dolar, desigur, pe lângă dirham.
“Banii se pot muta uşor, nu se percep taxe de convertare nici comisioane”, a declarat un expert ziarului „The National”. Alt avantaj este că instituţia financiară, oferă în conformitate cu conturile diferite carduri pe bază de diverse valute clienţilor săi, astfel apropape în toate ţările retragerea banilor este mult mai simplă şi în special mai ieftină.
Pentru clienţii bancari offshore, deschiderea unui cont este în jur de o sută de lire sterline, în conformitate cu The National, depozitul iniţial minim, este de cinci mii de lire sterline, (în comparaţie cu un cont bancar elveţian, acesta poate fi deschis într-o săptămână, iar pentru depozit iniţial minim este acceptată şi suma de o mie de euro). Operaţiunile bancare pot fi efectuate pe internet, dar şi personal, dacă cineva accidental are drum spre banca situată în micul centru financiar (SFC). N-ar strica compararea cheltuilelilor de cont şi a dobânzilor plătite de bancă, de către un expert. În cazul depozitelor de valoare mai mare, banca oferă serviciile unui gestionar de active cu experienţă în private banking. Un bun gestionar de active poate câştiga sume uriaşe clientului său.
În prima parte a acestui articol l-am cunoscut pe domnul Binding, care a deschis un cont offshore în dolari americani la banca HSBC pe insula Jersey, precum şi un alt cont în Emiratele Arabe Unite, unde contul este gestionat în dirham.
“În acest fel circulaţia banilor este pe o platformă deschisă” a declarat Mr. Binding. “Mai mult decât atât, dacă cineva are cont offshore în dolari şi liră sterlină, poate transfera banii dintr-un cont în celălalt, şi poate exploata o sumă masivă de pe piaţa de devize (FX, Forex) şi din dobânzi. Aceştia sunt bani câştigaţi uşor, atunci când cineva acordă atenţie suficientă sau se pricepe.”
Ziarul a întrebat un expert al grupului Devere, ca în funcţie de naţionalitate, care centre financiare mici cu impozite reduse (fost offshore) sunt cele mai preferate de către clienţi?
“Britanicii aleg Insulele Channel” a declarat analistul. „Acest lucru se datorează similarităţii sistemului bancar şi prezenţei băncilor din Regatul Unit.”
“Elveţia a fost întotdeauna cel mai discret centru financiar, de accea este un centru popular aproape pentru toată lumea, deja şi pentru clienţi din Orientul Mijlociu şi Africa.”
“Sud-americanii preferă centrul offshore Montevideo din Uruguay.”
“Monaco a fost unul dintre cele mai prestigioase centre de impozitare, deşi în principal, pentru clienţii ultra-bogaţi.”
Mr. Binding, ca client bancar offshore a declarat că bankingul în străinătate nu este dezavantajos în pofida faptului că în Emirate instituţiile financiare au dobânzi mai ridicate, decât băncile obişnuite cu taxe fiscale reduse.
Deci, ce este acum de fapt contul bancar offshore?
Conform experţilor de la The National, contul offshore este un cont care se află în jurisdicţii diferite cum ar fi Insula Man, Jersey, Guernsey, Elveţia, Liechtenstein, Monaco şi Luxemburg.
Care este diferenţa dintre un cont străin (offshore), şi un cont bancar local?
Articolul susţine că profesioniştii care lucrează în Emirate, preferă să-şi păstreze banii în străinătate, unde depozitele sunt protejate prin lege şi sunt disponibili specialişti pentru gestionarea activelor.
Abonați-vă la:
Postări (Atom)